• Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


ТБХ:Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийн анхны хэлэлцүүлгийг хийлээ
Улсын Их Хурлын Төсвийн байнгын хорооны өчигрийн /2025.01.15/  хуралдаан 18 цаг 04 минутад гишүүдийн ирц хүрснээр эхэлж, Үндсэн хуулийн цэцийн 2024 оны 04 дүгээр дүгнэлтийг хүлээн зөвшөөрсөнтэй холбогдуулан боловсруулсан Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийн анхны хэлэлцүүлгийг явуулсан.

Хуулийн төслийг боловсруулж, хэлэлцүүлэгт бэлтгэх үүрэг бүхий ажлын хэсгийн танилцуулгыг, ажлын хэсгийн ахлагч, Улсын Их Хурлын гишүүн Б.Заяабал хийлээ.

Тэрбээр танилцуулгадаа, Татварын ерөнхий хуулийн 13 дугаар зүйлийн 13.4 дэх хэсэгт татвар төлөгч нь татварын хууль тогтоомжийг зөрчсөн бөгөөд хууль тогтоомжид заасан хугацаанд зөрчлөө арилгаагүй, нэг зөрчлийг гурав болон түүнээс дээш удаа давтан гаргасан, татвар төлөгчийн талаар татварын алба татвар төлөгчийн зөвшөөрөлгүйгээр нийтэд мэдээлж болно гэж заасан нь Монгол Улсын Үндсэн хуулийн Арван зургадугаар зүйлийн 13 дахь заалтад халдашгүй чөлөөтэй байх эрхтэй. Хуульд заасан үндэслэл журмаас гадуур дур мэдэн хэнийг ч эрх чөлөөг нь хязгаарлахыг хориглоно. Иргэний хувийн халдашгүй байдлыг хуулиар хамгаална гэж заасныг зөрчсөн байна гэж Үндсэн хуулийн цэцийн 2024 оны 11 дүгээр сарын 22-ны өдрийн 04 дүгээр дүгнэлтийг Улсын Их Хурлын 2024 оны 12 дугаар сарын 26-ны өдрийн нэгдсэн хуралдаанаар хэлэлцэж, уг дүгнэлтийг хүлээн зөвшөөрөх нь зүйтэй гэж үзэн, Монгол Улсын Их Хурлын 57 дугаар тогтоолыг баталсныг дурдлаа.
Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 84 дүгээр зүйлийн 84.3 дахь хэсэгт “Хууль, тогтоол Монгол Улсын Үндсэн хуульд нийцээгүй гэсэн Цэцийн дүгнэлтийг Улсын Их Хурал хүлээн зөвшөөрсөн бол ажлын 15 өдрийн дотор тухайн болон холбогдох бусад хууль, шийдвэрт зохих нэмэлт, өөрчлөлт оруулна” гэж, мөн хуулийн 84.5 дахь хэсэгт “Энэ хуулийн 84.3-т заасан хууль, тогтоолд нэмэлт, өөрчлөлт оруулах тухай төслийг холбогдох Байнгын хороо боловсруулж, нэгдсэн хуралдаанд оруулах бөгөөд уг төслийн талаар Засгийн газар, холбогдох бусад байгууллагаас санал авахыг шаардахгүй” гэж заасан. Иймд Төсвийн байнгын хорооны 2025 оны 1 дүгээр сарын 14-ний өдрийн тогтоолоор Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийг боловсруулах Байнгын хорооны болон нэгдсэн хуралдааны хэлэлцүүлэгт бэлтгэх үүрэг бүхий ажлын хэсгийг байгуулсан. Ажлын хэсгийн ахлагчаар Улсын Их Хурлын гишүүн Б.Заяабал,  гишүүдээр Улсын Их Хурлын гишүүн П.Ганзориг,  Б.Мөнхсоёл нар ажилласан гэлээ.
Ажлын хэсэг 2025 оны 1 дүгээр сарын 14, 15-ны өдрүүдэд тус тус хуралдаж, Үндсэн хуулийн цэцийн 2024 оны 04 дүгээр дүгнэлтийн үндэслэл хэсгийн хүрээнд хуулийн төслийг боловсрууллаа. Тодруулбал, эрх зүйн тодорхой байдлыг хангасан эсэх тухайд татварын хууль тогтоомжийг зөрчсөн байхын зэрэгцээ хууль тогтоомжид заасан хугацаанд зөрчлөө арилгаагүй нэг зөрчлийг гурав болон түүнээс дээш удаа давтан гаргасан, эрэн сурвалжлагдаж байгаа гэсэн нөхцөл бүрдсэн бол түүний мэдээллийг зөвшөөрөлгүй нийтэд дэлгэхээр хуульчилсан нь татвар төлөгчийн хувийн мэдээлэл халдашгүй байх эрхийг хязгаарласан байна гэж үзэхээр байна. Чухам ямар хууль, тогтоомж, ямар заалтыг зөрчсөн тохиолдолд татварын хууль тогтоомжийг зөрчсөн гэж үзэх нь тодорхойгүй байна. Түүнчлэн хууль тогтоомжид заасан зөрчлөө арилгаагүй гэсний зөрчил гэдэгт Татварын ерөнхий хууль, Зөрчлийн тухай хууль, эсхүл хууль тогтоомжид заасан ямар нэгэн үйлдэл, эс үйлдэхүйг ойлгох, зөрчлийн мөн чанар, нийгмийн хор уршгийн хэр хэмжээг харгалзах эсэх нь тодорхойгүй байна  гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд уг зөрчил нь адил түвшний ноцтой биш байж болохыг хуулийн зохицуулалтаар хүлээн зөвшөөрсөн байна. Өөрөөр хэлбэл, ялимгүй зөрчлийг хуулийн хугацаанд арилгаагүй зэрэг тохиолдолд тухайн татвар төлөгчийн талаар нийтэд мэдээлэх, хувийн мэдээллийг нийтэд дэлгэх замаар алдар хүндэд нь ноцтой халдах боломжтой байна. Энэ тохиолдолд тэнцвэртэй байх зарчим алдагдсан байна. Үүнтэй холбогдуулан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэх нь хууль хяналтын байгууллагаар хянан шалгагдаж байгаа хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эрэн сурвалжлагдаж байгаа гэж өөрчилж, тодорхой болгон тусгалаа  гэв.
Мөн эрх зүйн тодорхой байдлыг хангасан эсэх тухайд нийтэд мэдээлэх мэдээллийн агуулга, хүрээг тодорхой тусгаагүй. Тухайлбал, татвар төлөгчийн талаар нийтэд мэдээлэх гэдэгт ямар мэдээлэл багтаж байгаа болон уг татвар төлөгчийн нэр, хүйс, хаяг, эрхэлсэн ажил, албан тушаал, зөрчил, төлөгдөөгүй өр, бусад хувийн шинжтэй мэдээлэл агуулагдах эсэх нь тодорхойгүй гэсэн бол, тохирсон байх зарчмыг хангасан эсэх тухайд татвар төлөгчийн талаар ямар ч мэдээллийг нийтэд мэдээлж болохоор хэт өргөн хүрээтэй хязгаарласан нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй уялдуулан дээр дурдсан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэх нь хууль хяналтын байгууллагаар хянан шалгагдаж байгаа татвар төлөгчийн нэр, татвар төлөгчийн дугаар, шалгагдаж байгаа асуудлын талаарх мэдээллийг олон нийтэд мэдээлэх бол хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эрэн сурвалжлагдаж байгаа татвар төлөгчийн нэр, татвар төлөгчийн дугаарын мэдээллийг олон нийтэд мэдээлэх зохицуулалтыг тусгаж оруулсан гэв.

Түүнчлэн эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээлэх арга мэдээллийн хэрэгслийг тодорхой тусгаагүй байна гэсэн байна. Үүнтэй холбогдуулан татвар төлөгчийн мэдээллийг жагсаалт хэлбэрээр татварын асуудал хариуцсан төрийн захиргааны байгууллагын албан ёсны цахим хуудсанд уг зохицуулалтад хамаарах татвар төлөгчийн талаарх мэдээллийг нийтэлж, олон нийтэд мэдээлэх зохицуулалтыг тодорхой болгон тусгасан гэлээ.
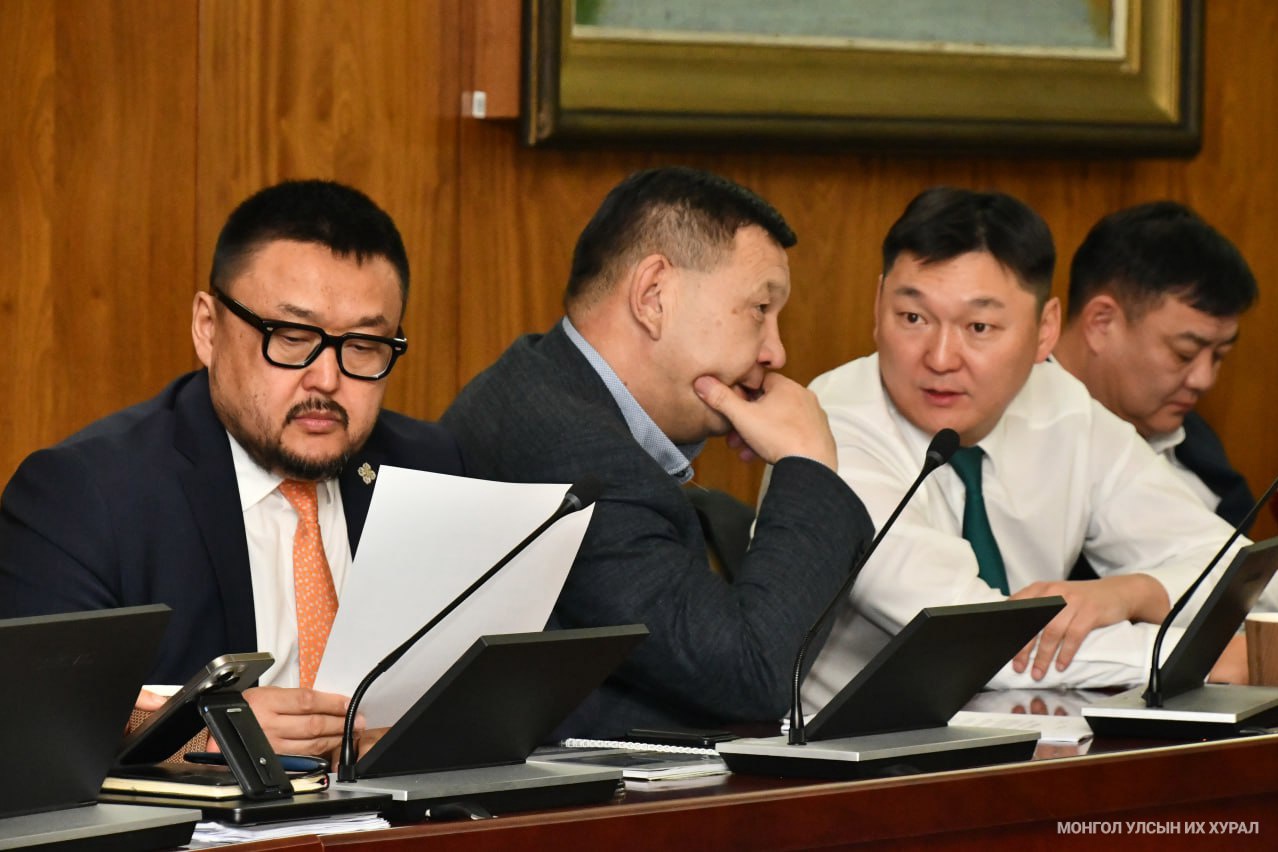
Эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээлэх арга, хугацааг тодорхой тусгаагүй байна гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд татвар төлөгчийн талаар нийтлэгдсэн мэдээлэл бодитой, үнэн зөв биш тохиолдолд мэдээлэлд засвар оруулах процессын хамгаалалтыг татвар төлөгчдөд олгоогүй нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй холбогдуулан уг зохицуулалтад хамаарах нөхцөл бүрдсэн тохиолдолд татвар төлөгчийн мэдээллийг олон нийтэд мэдээлэхээс ажлын 10-аас доошгүй өдрийн өмнө татвар төлөгчийн татварын албанд бүртгэлтэй утас, цахим шуудангийн хаягаар татвар төлөгчдөд урьдчилан мэдэгдэж тайлбар, санал гаргах боломжийг олгоно. Түүнчлэн уг хугацаанд хуульд заасан үндэслэл хангагдсан тохиолдолд татвар төлөгчийн мэдээллийг олон нийтэд мэдээлэхгүй байх зохицуулалтыг тусгаж тодорхой болголоо гэж ажлын хэсгийн ахлагч танилцуулгадаа онцолж байлаа.
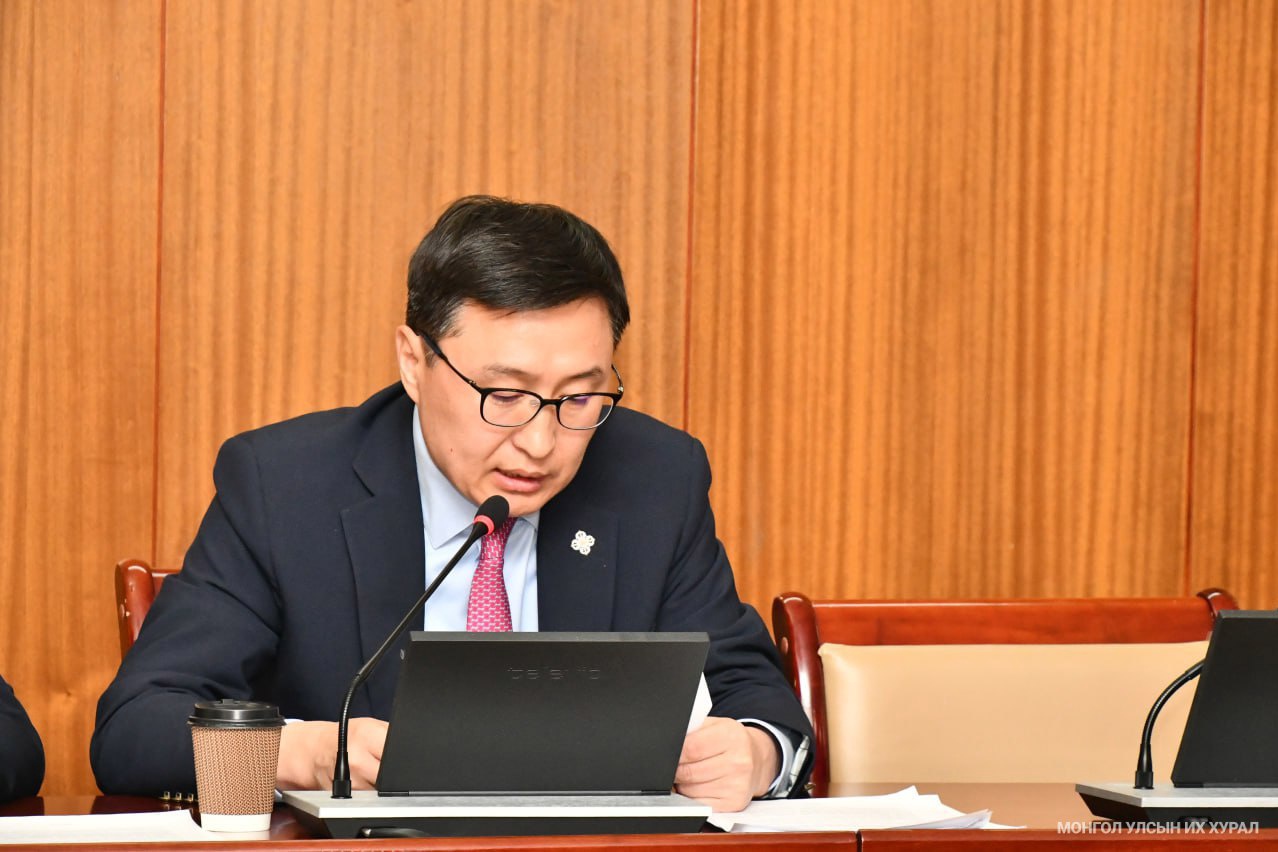
Эрх зүйн байдлыг тодорхой хангасан эсэх тухайд зөрчлөө арилгасан бол мэдээллийг устгах эсэх, ийнхүү устгах нөхцөл журмыг тодорхой тусгаагүй гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд эрхийг хязгаарлах хуулийн үндэслэл, нөхцөл үгүй болсноор нийтэд дэлгэсэн мэдээллийг устгах хуулийн хязгаарлалт тогтоогоогүй нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй холбогдуулан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэхийг хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эцэслэн тогтоосон бол холбогдох шийдвэр түүнчлэн эрэн сурвалжлагдаж байгаа татвар төлөгч сайн дураар оршин суугаа газраа тодорхойлон эсвэл хууль хяналтын байгууллага олж тогтоосноор эрэн сурвалжлах нөхцөл арилсан талаарх мэдээллийг үндэслэн цахим хуудсанд нийтэлж, олон нийтэд мэдээлсэн татвар төлөгчийн мэдээллийг мэдээллийн жагсаалтаас хасах зохицуулалтыг тусгасан байна.

Эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээллийг дэлгэх эрх бүхий этгээдийг татварын алба гэж ерөнхий байдлаар хуульчилсан байна. Татварын алба гэдэг нь нэр томьёоны хүрээнд авч үзэх юм бол татварын байцаагч бүр ийм эрх эдлэхээр ойлгогдож байгаа болно. Үүнтэй холбогдуулан татварын асуудал хариуцсан төрийн захиргааны байгууллага уг зохицуулалтад хамаарах мэдээллийг олон нийтэд мэдээлэх зохицуулалт тусгасныг ажлын хэсгийн ахлагч танилцуулгадаа онцолсон.
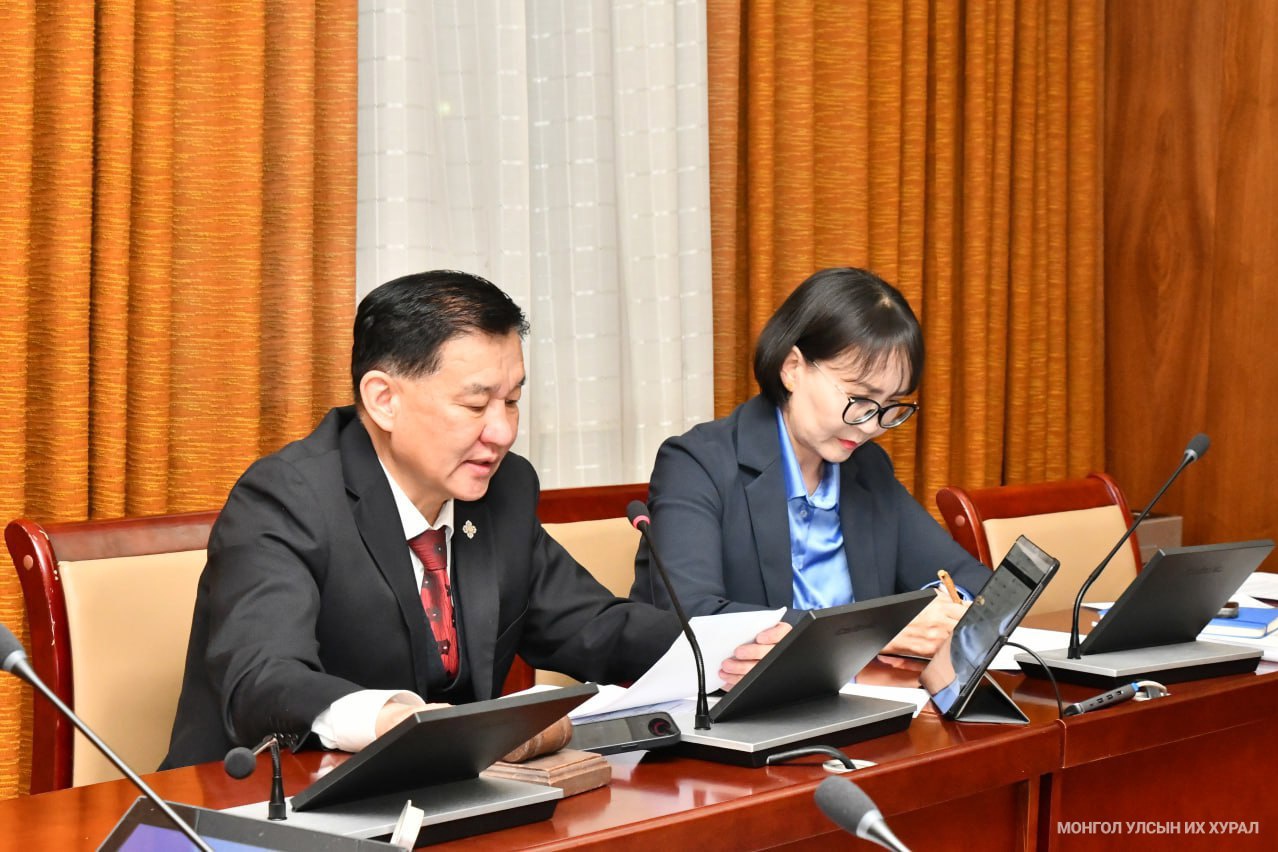
Эрх зүйн байдлыг хангасан эсэх тухайд нийтэд мэдээлж болно гэж заасан нь дээр дурдсан урьдач нөхцөлийг бүгдийг хангаж татварын хууль тогтоомж зөрчсөн улмаар оргон зайлж, эрэн сурвалжлагдаж байгаа татвар төлөгчийг нийтэд мэдээлэх, эсэхийг татварын албаны холбогдох албан тушаалтан нь өөрийн үзэмжээр шийдвэрлэх эрсдэлийг бүрдүүлжээ. Уг асуудлын шийдвэрлэх эрхийг түүний үзэмжид үлдээсэн нь хуулийн дээрх зохицуулалтыг дур мэдэж, эсвэл ялгамжтай байдлаар хэрэгжүүлэх нөхцөлийг бүрдүүлж, урвуулан ашиглах боломжийг үүсгэсэн гэж үзэхээр байна гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд эрхийн хязгаарлалтыг албан тушаалтны дур мэдэлд үлдээж урьдач нөхцөлийг хангасан ч нийтлэхгүй байж болохоор хэт өргөн хүрээтэй хязгаарласан нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэж үзсэн. Үүнтэй холбогдуулан уг зохицуулалтад заасан нөхцөл бүрдсэн нөхцөлд тухай бүрд нь олон нийтэд мэдээлж байх зохицуулалтыг тусгасан. Хуулийн төслийг бусад хууль тогтоомжтой нийцүүлэн боловсруулж, төслийн зүйл хоорондын нийцлийг хангасныг ажлын хэсгийн ахлагч онцолж байлаа.

Ингээд Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 39 дүгээр зүйлийн 39.10-т заасны дагуу Байнгын хороо хуулийн төслийг зүйл бүрээр хэлэлцэв.

Хэлэлцэж буй асуудалтай холбогдуулан асуулт асууж, үг хэлэх, зарчмын зөрүүтэй санал гаргах гишүүн байсангүй.  Хуулийн төслийн талаар зарчмын зөрүүтэй саналын томьёолол гараагүй тул Улсын Их Хурлын гишүүн Б.Заяабал Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 39.24-т заасны дагуу төслийг анхны хэлэлцүүлгээс эцэслэн батлах шат руу шилжүүлэх горимын саналыг гаргалаа. Уг горимын саналыг хуралдаанд оролцсон гишүүдийн олонх дэмжив.

Төслийн анхны хэлэлцүүлэг явуулсан талаарх Байнгын хорооны санал, дүгнэлтийг чуулганы нэгдсэн хуралдаанд танилцуулахаар тогтов хэмээн  Улсын Их Хурлын Хэвлэл мэдээллийн газраас мэдээлэв.

    ХУВААЛЦАХ ЖИРГЭХ


МЭДЭЭНИЙ СЭТГЭГДЭЛ
ХОЛБООТОЙ МЭДЭЭ
“Чингис хаан” тэргүүн зэргийн одонг Шинжлэх ухааны академид хүртээлээ
С.Нарангэрэл: Чингис хааны Их Засгийн амин сүнс нь ёс суртахуун гэсэн дүгнэлтэд хүрсэн
С.Бямбацогт: Төрийн хүч эрх мэдэлд бус, ард түмнийхээ итгэлд оршдог
Ерөнхийлөгч У.Хүрэлсүх үүрэг өгч, Ерөнхий сайд орон нутагт ажиллав


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.
Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


  • Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


ТБХ:Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийн анхны хэлэлцүүлгийг хийлээ

Улсын Их Хурлын Төсвийн байнгын хорооны өчигрийн /2025.01.15/  хуралдаан 18 цаг 04 минутад гишүүдийн ирц хүрснээр эхэлж, Үндсэн хуулийн цэцийн 2024 оны 04 дүгээр дүгнэлтийг хүлээн зөвшөөрсөнтэй холбогдуулан боловсруулсан Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийн анхны хэлэлцүүлгийг явуулсан.

Хуулийн төслийг боловсруулж, хэлэлцүүлэгт бэлтгэх үүрэг бүхий ажлын хэсгийн танилцуулгыг, ажлын хэсгийн ахлагч, Улсын Их Хурлын гишүүн Б.Заяабал хийлээ.

Тэрбээр танилцуулгадаа, Татварын ерөнхий хуулийн 13 дугаар зүйлийн 13.4 дэх хэсэгт татвар төлөгч нь татварын хууль тогтоомжийг зөрчсөн бөгөөд хууль тогтоомжид заасан хугацаанд зөрчлөө арилгаагүй, нэг зөрчлийг гурав болон түүнээс дээш удаа давтан гаргасан, татвар төлөгчийн талаар татварын алба татвар төлөгчийн зөвшөөрөлгүйгээр нийтэд мэдээлж болно гэж заасан нь Монгол Улсын Үндсэн хуулийн Арван зургадугаар зүйлийн 13 дахь заалтад халдашгүй чөлөөтэй байх эрхтэй. Хуульд заасан үндэслэл журмаас гадуур дур мэдэн хэнийг ч эрх чөлөөг нь хязгаарлахыг хориглоно. Иргэний хувийн халдашгүй байдлыг хуулиар хамгаална гэж заасныг зөрчсөн байна гэж Үндсэн хуулийн цэцийн 2024 оны 11 дүгээр сарын 22-ны өдрийн 04 дүгээр дүгнэлтийг Улсын Их Хурлын 2024 оны 12 дугаар сарын 26-ны өдрийн нэгдсэн хуралдаанаар хэлэлцэж, уг дүгнэлтийг хүлээн зөвшөөрөх нь зүйтэй гэж үзэн, Монгол Улсын Их Хурлын 57 дугаар тогтоолыг баталсныг дурдлаа.

Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 84 дүгээр зүйлийн 84.3 дахь хэсэгт “Хууль, тогтоол Монгол Улсын Үндсэн хуульд нийцээгүй гэсэн Цэцийн дүгнэлтийг Улсын Их Хурал хүлээн зөвшөөрсөн бол ажлын 15 өдрийн дотор тухайн болон холбогдох бусад хууль, шийдвэрт зохих нэмэлт, өөрчлөлт оруулна” гэж, мөн хуулийн 84.5 дахь хэсэгт “Энэ хуулийн 84.3-т заасан хууль, тогтоолд нэмэлт, өөрчлөлт оруулах тухай төслийг холбогдох Байнгын хороо боловсруулж, нэгдсэн хуралдаанд оруулах бөгөөд уг төслийн талаар Засгийн газар, холбогдох бусад байгууллагаас санал авахыг шаардахгүй” гэж заасан. Иймд Төсвийн байнгын хорооны 2025 оны 1 дүгээр сарын 14-ний өдрийн тогтоолоор Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийг боловсруулах Байнгын хорооны болон нэгдсэн хуралдааны хэлэлцүүлэгт бэлтгэх үүрэг бүхий ажлын хэсгийг байгуулсан. Ажлын хэсгийн ахлагчаар Улсын Их Хурлын гишүүн Б.Заяабал,  гишүүдээр Улсын Их Хурлын гишүүн П.Ганзориг,  Б.Мөнхсоёл нар ажилласан гэлээ.

Ажлын хэсэг 2025 оны 1 дүгээр сарын 14, 15-ны өдрүүдэд тус тус хуралдаж, Үндсэн хуулийн цэцийн 2024 оны 04 дүгээр дүгнэлтийн үндэслэл хэсгийн хүрээнд хуулийн төслийг боловсрууллаа. Тодруулбал, эрх зүйн тодорхой байдлыг хангасан эсэх тухайд татварын хууль тогтоомжийг зөрчсөн байхын зэрэгцээ хууль тогтоомжид заасан хугацаанд зөрчлөө арилгаагүй нэг зөрчлийг гурав болон түүнээс дээш удаа давтан гаргасан, эрэн сурвалжлагдаж байгаа гэсэн нөхцөл бүрдсэн бол түүний мэдээллийг зөвшөөрөлгүй нийтэд дэлгэхээр хуульчилсан нь татвар төлөгчийн хувийн мэдээлэл халдашгүй байх эрхийг хязгаарласан байна гэж үзэхээр байна. Чухам ямар хууль, тогтоомж, ямар заалтыг зөрчсөн тохиолдолд татварын хууль тогтоомжийг зөрчсөн гэж үзэх нь тодорхойгүй байна. Түүнчлэн хууль тогтоомжид заасан зөрчлөө арилгаагүй гэсний зөрчил гэдэгт Татварын ерөнхий хууль, Зөрчлийн тухай хууль, эсхүл хууль тогтоомжид заасан ямар нэгэн үйлдэл, эс үйлдэхүйг ойлгох, зөрчлийн мөн чанар, нийгмийн хор уршгийн хэр хэмжээг харгалзах эсэх нь тодорхойгүй байна  гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд уг зөрчил нь адил түвшний ноцтой биш байж болохыг хуулийн зохицуулалтаар хүлээн зөвшөөрсөн байна. Өөрөөр хэлбэл, ялимгүй зөрчлийг хуулийн хугацаанд арилгаагүй зэрэг тохиолдолд тухайн татвар төлөгчийн талаар нийтэд мэдээлэх, хувийн мэдээллийг нийтэд дэлгэх замаар алдар хүндэд нь ноцтой халдах боломжтой байна. Энэ тохиолдолд тэнцвэртэй байх зарчим алдагдсан байна. Үүнтэй холбогдуулан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэх нь хууль хяналтын байгууллагаар хянан шалгагдаж байгаа хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эрэн сурвалжлагдаж байгаа гэж өөрчилж, тодорхой болгон тусгалаа  гэв.

Мөн эрх зүйн тодорхой байдлыг хангасан эсэх тухайд нийтэд мэдээлэх мэдээллийн агуулга, хүрээг тодорхой тусгаагүй. Тухайлбал, татвар төлөгчийн талаар нийтэд мэдээлэх гэдэгт ямар мэдээлэл багтаж байгаа болон уг татвар төлөгчийн нэр, хүйс, хаяг, эрхэлсэн ажил, албан тушаал, зөрчил, төлөгдөөгүй өр, бусад хувийн шинжтэй мэдээлэл агуулагдах эсэх нь тодорхойгүй гэсэн бол, тохирсон байх зарчмыг хангасан эсэх тухайд татвар төлөгчийн талаар ямар ч мэдээллийг нийтэд мэдээлж болохоор хэт өргөн хүрээтэй хязгаарласан нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй уялдуулан дээр дурдсан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэх нь хууль хяналтын байгууллагаар хянан шалгагдаж байгаа татвар төлөгчийн нэр, татвар төлөгчийн дугаар, шалгагдаж байгаа асуудлын талаарх мэдээллийг олон нийтэд мэдээлэх бол хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эрэн сурвалжлагдаж байгаа татвар төлөгчийн нэр, татвар төлөгчийн дугаарын мэдээллийг олон нийтэд мэдээлэх зохицуулалтыг тусгаж оруулсан гэв.

Түүнчлэн эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээлэх арга мэдээллийн хэрэгслийг тодорхой тусгаагүй байна гэсэн байна. Үүнтэй холбогдуулан татвар төлөгчийн мэдээллийг жагсаалт хэлбэрээр татварын асуудал хариуцсан төрийн захиргааны байгууллагын албан ёсны цахим хуудсанд уг зохицуулалтад хамаарах татвар төлөгчийн талаарх мэдээллийг нийтэлж, олон нийтэд мэдээлэх зохицуулалтыг тодорхой болгон тусгасан гэлээ.

Эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээлэх арга, хугацааг тодорхой тусгаагүй байна гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд татвар төлөгчийн талаар нийтлэгдсэн мэдээлэл бодитой, үнэн зөв биш тохиолдолд мэдээлэлд засвар оруулах процессын хамгаалалтыг татвар төлөгчдөд олгоогүй нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй холбогдуулан уг зохицуулалтад хамаарах нөхцөл бүрдсэн тохиолдолд татвар төлөгчийн мэдээллийг олон нийтэд мэдээлэхээс ажлын 10-аас доошгүй өдрийн өмнө татвар төлөгчийн татварын албанд бүртгэлтэй утас, цахим шуудангийн хаягаар татвар төлөгчдөд урьдчилан мэдэгдэж тайлбар, санал гаргах боломжийг олгоно. Түүнчлэн уг хугацаанд хуульд заасан үндэслэл хангагдсан тохиолдолд татвар төлөгчийн мэдээллийг олон нийтэд мэдээлэхгүй байх зохицуулалтыг тусгаж тодорхой болголоо гэж ажлын хэсгийн ахлагч танилцуулгадаа онцолж байлаа.

Эрх зүйн байдлыг тодорхой хангасан эсэх тухайд зөрчлөө арилгасан бол мэдээллийг устгах эсэх, ийнхүү устгах нөхцөл журмыг тодорхой тусгаагүй гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд эрхийг хязгаарлах хуулийн үндэслэл, нөхцөл үгүй болсноор нийтэд дэлгэсэн мэдээллийг устгах хуулийн хязгаарлалт тогтоогоогүй нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй холбогдуулан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэхийг хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эцэслэн тогтоосон бол холбогдох шийдвэр түүнчлэн эрэн сурвалжлагдаж байгаа татвар төлөгч сайн дураар оршин суугаа газраа тодорхойлон эсвэл хууль хяналтын байгууллага олж тогтоосноор эрэн сурвалжлах нөхцөл арилсан талаарх мэдээллийг үндэслэн цахим хуудсанд нийтэлж, олон нийтэд мэдээлсэн татвар төлөгчийн мэдээллийг мэдээллийн жагсаалтаас хасах зохицуулалтыг тусгасан байна.

Эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээллийг дэлгэх эрх бүхий этгээдийг татварын алба гэж ерөнхий байдлаар хуульчилсан байна. Татварын алба гэдэг нь нэр томьёоны хүрээнд авч үзэх юм бол татварын байцаагч бүр ийм эрх эдлэхээр ойлгогдож байгаа болно. Үүнтэй холбогдуулан татварын асуудал хариуцсан төрийн захиргааны байгууллага уг зохицуулалтад хамаарах мэдээллийг олон нийтэд мэдээлэх зохицуулалт тусгасныг ажлын хэсгийн ахлагч танилцуулгадаа онцолсон.

Эрх зүйн байдлыг хангасан эсэх тухайд нийтэд мэдээлж болно гэж заасан нь дээр дурдсан урьдач нөхцөлийг бүгдийг хангаж татварын хууль тогтоомж зөрчсөн улмаар оргон зайлж, эрэн сурвалжлагдаж байгаа татвар төлөгчийг нийтэд мэдээлэх, эсэхийг татварын албаны холбогдох албан тушаалтан нь өөрийн үзэмжээр шийдвэрлэх эрсдэлийг бүрдүүлжээ. Уг асуудлын шийдвэрлэх эрхийг түүний үзэмжид үлдээсэн нь хуулийн дээрх зохицуулалтыг дур мэдэж, эсвэл ялгамжтай байдлаар хэрэгжүүлэх нөхцөлийг бүрдүүлж, урвуулан ашиглах боломжийг үүсгэсэн гэж үзэхээр байна гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд эрхийн хязгаарлалтыг албан тушаалтны дур мэдэлд үлдээж урьдач нөхцөлийг хангасан ч нийтлэхгүй байж болохоор хэт өргөн хүрээтэй хязгаарласан нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэж үзсэн. Үүнтэй холбогдуулан уг зохицуулалтад заасан нөхцөл бүрдсэн нөхцөлд тухай бүрд нь олон нийтэд мэдээлж байх зохицуулалтыг тусгасан. Хуулийн төслийг бусад хууль тогтоомжтой нийцүүлэн боловсруулж, төслийн зүйл хоорондын нийцлийг хангасныг ажлын хэсгийн ахлагч онцолж байлаа.

Ингээд Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 39 дүгээр зүйлийн 39.10-т заасны дагуу Байнгын хороо хуулийн төслийг зүйл бүрээр хэлэлцэв.

Хэлэлцэж буй асуудалтай холбогдуулан асуулт асууж, үг хэлэх, зарчмын зөрүүтэй санал гаргах гишүүн байсангүй.  Хуулийн төслийн талаар зарчмын зөрүүтэй саналын томьёолол гараагүй тул Улсын Их Хурлын гишүүн Б.Заяабал Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 39.24-т заасны дагуу төслийг анхны хэлэлцүүлгээс эцэслэн батлах шат руу шилжүүлэх горимын саналыг гаргалаа. Уг горимын саналыг хуралдаанд оролцсон гишүүдийн олонх дэмжив.

Төслийн анхны хэлэлцүүлэг явуулсан талаарх Байнгын хорооны санал, дүгнэлтийг чуулганы нэгдсэн хуралдаанд танилцуулахаар тогтов хэмээн  Улсын Их Хурлын Хэвлэл мэдээллийн газраас мэдээлэв.


МЭДЭЭНИЙ СЭТГЭГДЭЛ


Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих

Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


Эхлэл Улс төр Эдийн засаг Үзэл бодол Спорт Нийгэм Дэлхий Энтертайнмэнт Зурхай
  • Нийтлэл
  • •
  • Ярилцлага
  • •
  • Сурвалжлага
  • •
  • Азийн АШТ
  • •
  • Фото мэдээ
  • •
  • Оддын амьдрал
БҮХ СЭДЭВ
  • •Засгийн газар
  • •Чуулган
  • •Нийтлэл
  • •E-Sport
  • •Сэрэмжлүүлэг
  • •Ерөнхийлөгч
  • •Нийслэл
  • •Үндэсний спорт
  • •Бөхийн төрлүүд
  • •Уул уурхай
  • •Сагсанбөмбөг
  • •Гэмт хэрэг
  • •Сурвалжлага
  • •ММ-ын тодруулга
  • •Аймгуудын мэдээлэл
ХУРААХ
Монгол Улсын Ерөнхийлөгч...
Ажлын хэсэг болон байнгын...

ТБХ:Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийн анхны хэлэлцүүлгийг хийлээ

Kuzmo 2025-01-16
    ХУВААЛЦАХ ЖИРГЭХ
ТБХ:Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийн анхны хэлэлцүүлгийг хийлээ

Улсын Их Хурлын Төсвийн байнгын хорооны өчигрийн /2025.01.15/  хуралдаан 18 цаг 04 минутад гишүүдийн ирц хүрснээр эхэлж, Үндсэн хуулийн цэцийн 2024 оны 04 дүгээр дүгнэлтийг хүлээн зөвшөөрсөнтэй холбогдуулан боловсруулсан Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийн анхны хэлэлцүүлгийг явуулсан.

Хуулийн төслийг боловсруулж, хэлэлцүүлэгт бэлтгэх үүрэг бүхий ажлын хэсгийн танилцуулгыг, ажлын хэсгийн ахлагч, Улсын Их Хурлын гишүүн Б.Заяабал хийлээ.

Тэрбээр танилцуулгадаа, Татварын ерөнхий хуулийн 13 дугаар зүйлийн 13.4 дэх хэсэгт татвар төлөгч нь татварын хууль тогтоомжийг зөрчсөн бөгөөд хууль тогтоомжид заасан хугацаанд зөрчлөө арилгаагүй, нэг зөрчлийг гурав болон түүнээс дээш удаа давтан гаргасан, татвар төлөгчийн талаар татварын алба татвар төлөгчийн зөвшөөрөлгүйгээр нийтэд мэдээлж болно гэж заасан нь Монгол Улсын Үндсэн хуулийн Арван зургадугаар зүйлийн 13 дахь заалтад халдашгүй чөлөөтэй байх эрхтэй. Хуульд заасан үндэслэл журмаас гадуур дур мэдэн хэнийг ч эрх чөлөөг нь хязгаарлахыг хориглоно. Иргэний хувийн халдашгүй байдлыг хуулиар хамгаална гэж заасныг зөрчсөн байна гэж Үндсэн хуулийн цэцийн 2024 оны 11 дүгээр сарын 22-ны өдрийн 04 дүгээр дүгнэлтийг Улсын Их Хурлын 2024 оны 12 дугаар сарын 26-ны өдрийн нэгдсэн хуралдаанаар хэлэлцэж, уг дүгнэлтийг хүлээн зөвшөөрөх нь зүйтэй гэж үзэн, Монгол Улсын Их Хурлын 57 дугаар тогтоолыг баталсныг дурдлаа.

Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 84 дүгээр зүйлийн 84.3 дахь хэсэгт “Хууль, тогтоол Монгол Улсын Үндсэн хуульд нийцээгүй гэсэн Цэцийн дүгнэлтийг Улсын Их Хурал хүлээн зөвшөөрсөн бол ажлын 15 өдрийн дотор тухайн болон холбогдох бусад хууль, шийдвэрт зохих нэмэлт, өөрчлөлт оруулна” гэж, мөн хуулийн 84.5 дахь хэсэгт “Энэ хуулийн 84.3-т заасан хууль, тогтоолд нэмэлт, өөрчлөлт оруулах тухай төслийг холбогдох Байнгын хороо боловсруулж, нэгдсэн хуралдаанд оруулах бөгөөд уг төслийн талаар Засгийн газар, холбогдох бусад байгууллагаас санал авахыг шаардахгүй” гэж заасан. Иймд Төсвийн байнгын хорооны 2025 оны 1 дүгээр сарын 14-ний өдрийн тогтоолоор Татварын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хуулийн төслийг боловсруулах Байнгын хорооны болон нэгдсэн хуралдааны хэлэлцүүлэгт бэлтгэх үүрэг бүхий ажлын хэсгийг байгуулсан. Ажлын хэсгийн ахлагчаар Улсын Их Хурлын гишүүн Б.Заяабал,  гишүүдээр Улсын Их Хурлын гишүүн П.Ганзориг,  Б.Мөнхсоёл нар ажилласан гэлээ.

Ажлын хэсэг 2025 оны 1 дүгээр сарын 14, 15-ны өдрүүдэд тус тус хуралдаж, Үндсэн хуулийн цэцийн 2024 оны 04 дүгээр дүгнэлтийн үндэслэл хэсгийн хүрээнд хуулийн төслийг боловсрууллаа. Тодруулбал, эрх зүйн тодорхой байдлыг хангасан эсэх тухайд татварын хууль тогтоомжийг зөрчсөн байхын зэрэгцээ хууль тогтоомжид заасан хугацаанд зөрчлөө арилгаагүй нэг зөрчлийг гурав болон түүнээс дээш удаа давтан гаргасан, эрэн сурвалжлагдаж байгаа гэсэн нөхцөл бүрдсэн бол түүний мэдээллийг зөвшөөрөлгүй нийтэд дэлгэхээр хуульчилсан нь татвар төлөгчийн хувийн мэдээлэл халдашгүй байх эрхийг хязгаарласан байна гэж үзэхээр байна. Чухам ямар хууль, тогтоомж, ямар заалтыг зөрчсөн тохиолдолд татварын хууль тогтоомжийг зөрчсөн гэж үзэх нь тодорхойгүй байна. Түүнчлэн хууль тогтоомжид заасан зөрчлөө арилгаагүй гэсний зөрчил гэдэгт Татварын ерөнхий хууль, Зөрчлийн тухай хууль, эсхүл хууль тогтоомжид заасан ямар нэгэн үйлдэл, эс үйлдэхүйг ойлгох, зөрчлийн мөн чанар, нийгмийн хор уршгийн хэр хэмжээг харгалзах эсэх нь тодорхойгүй байна  гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд уг зөрчил нь адил түвшний ноцтой биш байж болохыг хуулийн зохицуулалтаар хүлээн зөвшөөрсөн байна. Өөрөөр хэлбэл, ялимгүй зөрчлийг хуулийн хугацаанд арилгаагүй зэрэг тохиолдолд тухайн татвар төлөгчийн талаар нийтэд мэдээлэх, хувийн мэдээллийг нийтэд дэлгэх замаар алдар хүндэд нь ноцтой халдах боломжтой байна. Энэ тохиолдолд тэнцвэртэй байх зарчим алдагдсан байна. Үүнтэй холбогдуулан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэх нь хууль хяналтын байгууллагаар хянан шалгагдаж байгаа хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эрэн сурвалжлагдаж байгаа гэж өөрчилж, тодорхой болгон тусгалаа  гэв.

Мөн эрх зүйн тодорхой байдлыг хангасан эсэх тухайд нийтэд мэдээлэх мэдээллийн агуулга, хүрээг тодорхой тусгаагүй. Тухайлбал, татвар төлөгчийн талаар нийтэд мэдээлэх гэдэгт ямар мэдээлэл багтаж байгаа болон уг татвар төлөгчийн нэр, хүйс, хаяг, эрхэлсэн ажил, албан тушаал, зөрчил, төлөгдөөгүй өр, бусад хувийн шинжтэй мэдээлэл агуулагдах эсэх нь тодорхойгүй гэсэн бол, тохирсон байх зарчмыг хангасан эсэх тухайд татвар төлөгчийн талаар ямар ч мэдээллийг нийтэд мэдээлж болохоор хэт өргөн хүрээтэй хязгаарласан нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй уялдуулан дээр дурдсан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэх нь хууль хяналтын байгууллагаар хянан шалгагдаж байгаа татвар төлөгчийн нэр, татвар төлөгчийн дугаар, шалгагдаж байгаа асуудлын талаарх мэдээллийг олон нийтэд мэдээлэх бол хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эрэн сурвалжлагдаж байгаа татвар төлөгчийн нэр, татвар төлөгчийн дугаарын мэдээллийг олон нийтэд мэдээлэх зохицуулалтыг тусгаж оруулсан гэв.

Түүнчлэн эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээлэх арга мэдээллийн хэрэгслийг тодорхой тусгаагүй байна гэсэн байна. Үүнтэй холбогдуулан татвар төлөгчийн мэдээллийг жагсаалт хэлбэрээр татварын асуудал хариуцсан төрийн захиргааны байгууллагын албан ёсны цахим хуудсанд уг зохицуулалтад хамаарах татвар төлөгчийн талаарх мэдээллийг нийтэлж, олон нийтэд мэдээлэх зохицуулалтыг тодорхой болгон тусгасан гэлээ.

Эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээлэх арга, хугацааг тодорхой тусгаагүй байна гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд татвар төлөгчийн талаар нийтлэгдсэн мэдээлэл бодитой, үнэн зөв биш тохиолдолд мэдээлэлд засвар оруулах процессын хамгаалалтыг татвар төлөгчдөд олгоогүй нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй холбогдуулан уг зохицуулалтад хамаарах нөхцөл бүрдсэн тохиолдолд татвар төлөгчийн мэдээллийг олон нийтэд мэдээлэхээс ажлын 10-аас доошгүй өдрийн өмнө татвар төлөгчийн татварын албанд бүртгэлтэй утас, цахим шуудангийн хаягаар татвар төлөгчдөд урьдчилан мэдэгдэж тайлбар, санал гаргах боломжийг олгоно. Түүнчлэн уг хугацаанд хуульд заасан үндэслэл хангагдсан тохиолдолд татвар төлөгчийн мэдээллийг олон нийтэд мэдээлэхгүй байх зохицуулалтыг тусгаж тодорхой болголоо гэж ажлын хэсгийн ахлагч танилцуулгадаа онцолж байлаа.

Эрх зүйн байдлыг тодорхой хангасан эсэх тухайд зөрчлөө арилгасан бол мэдээллийг устгах эсэх, ийнхүү устгах нөхцөл журмыг тодорхой тусгаагүй гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд эрхийг хязгаарлах хуулийн үндэслэл, нөхцөл үгүй болсноор нийтэд дэлгэсэн мэдээллийг устгах хуулийн хязгаарлалт тогтоогоогүй нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэсэн байна. Үүнтэй холбогдуулан санхүүгийн баримтыг хуурамчаар үйлдсэн эсэхийг хууль хяналтын байгууллагын эсвэл шүүхийн шийдвэрээр эцэслэн тогтоосон бол холбогдох шийдвэр түүнчлэн эрэн сурвалжлагдаж байгаа татвар төлөгч сайн дураар оршин суугаа газраа тодорхойлон эсвэл хууль хяналтын байгууллага олж тогтоосноор эрэн сурвалжлах нөхцөл арилсан талаарх мэдээллийг үндэслэн цахим хуудсанд нийтэлж, олон нийтэд мэдээлсэн татвар төлөгчийн мэдээллийг мэдээллийн жагсаалтаас хасах зохицуулалтыг тусгасан байна.

Эрх зүйн тодорхой байдлыг хангасан эсэх тухайд мэдээллийг дэлгэх эрх бүхий этгээдийг татварын алба гэж ерөнхий байдлаар хуульчилсан байна. Татварын алба гэдэг нь нэр томьёоны хүрээнд авч үзэх юм бол татварын байцаагч бүр ийм эрх эдлэхээр ойлгогдож байгаа болно. Үүнтэй холбогдуулан татварын асуудал хариуцсан төрийн захиргааны байгууллага уг зохицуулалтад хамаарах мэдээллийг олон нийтэд мэдээлэх зохицуулалт тусгасныг ажлын хэсгийн ахлагч танилцуулгадаа онцолсон.

Эрх зүйн байдлыг хангасан эсэх тухайд нийтэд мэдээлж болно гэж заасан нь дээр дурдсан урьдач нөхцөлийг бүгдийг хангаж татварын хууль тогтоомж зөрчсөн улмаар оргон зайлж, эрэн сурвалжлагдаж байгаа татвар төлөгчийг нийтэд мэдээлэх, эсэхийг татварын албаны холбогдох албан тушаалтан нь өөрийн үзэмжээр шийдвэрлэх эрсдэлийг бүрдүүлжээ. Уг асуудлын шийдвэрлэх эрхийг түүний үзэмжид үлдээсэн нь хуулийн дээрх зохицуулалтыг дур мэдэж, эсвэл ялгамжтай байдлаар хэрэгжүүлэх нөхцөлийг бүрдүүлж, урвуулан ашиглах боломжийг үүсгэсэн гэж үзэхээр байна гэсэн бол тохирсон байх зарчмыг хангасан эсэх тухайд эрхийн хязгаарлалтыг албан тушаалтны дур мэдэлд үлдээж урьдач нөхцөлийг хангасан ч нийтлэхгүй байж болохоор хэт өргөн хүрээтэй хязгаарласан нь үндсэн эрхийн хязгаарлалт явцуу хүрээтэй байх, үндсэн эрхийг хамгийн бага хэмжээнд хязгаарлах зайлшгүй байх зарчимд нийцэхгүй байна гэж үзсэн. Үүнтэй холбогдуулан уг зохицуулалтад заасан нөхцөл бүрдсэн нөхцөлд тухай бүрд нь олон нийтэд мэдээлж байх зохицуулалтыг тусгасан. Хуулийн төслийг бусад хууль тогтоомжтой нийцүүлэн боловсруулж, төслийн зүйл хоорондын нийцлийг хангасныг ажлын хэсгийн ахлагч онцолж байлаа.

Ингээд Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 39 дүгээр зүйлийн 39.10-т заасны дагуу Байнгын хороо хуулийн төслийг зүйл бүрээр хэлэлцэв.

Хэлэлцэж буй асуудалтай холбогдуулан асуулт асууж, үг хэлэх, зарчмын зөрүүтэй санал гаргах гишүүн байсангүй.  Хуулийн төслийн талаар зарчмын зөрүүтэй саналын томьёолол гараагүй тул Улсын Их Хурлын гишүүн Б.Заяабал Монгол Улсын Их Хурлын чуулганы хуралдааны дэгийн тухай хуулийн 39.24-т заасны дагуу төслийг анхны хэлэлцүүлгээс эцэслэн батлах шат руу шилжүүлэх горимын саналыг гаргалаа. Уг горимын саналыг хуралдаанд оролцсон гишүүдийн олонх дэмжив.

Төслийн анхны хэлэлцүүлэг явуулсан талаарх Байнгын хорооны санал, дүгнэлтийг чуулганы нэгдсэн хуралдаанд танилцуулахаар тогтов хэмээн  Улсын Их Хурлын Хэвлэл мэдээллийн газраас мэдээлэв.

ФОТО:

Сэдвүүд : #Байнгын хороо  
ХОЛБООТОЙ МЭДЭЭ
“Чингис хаан” тэргүүн зэргийн одонг Шинжлэх ухааны академид хүртээлээ
С.Нарангэрэл: Чингис хааны Их Засгийн амин сүнс нь ёс суртахуун гэсэн дүгнэлтэд хүрсэн
С.Бямбацогт: Төрийн хүч эрх мэдэлд бус, ард түмнийхээ итгэлд оршдог
Ерөнхийлөгч У.Хүрэлсүх үүрэг өгч, Ерөнхий сайд орон нутагт ажиллав
ШУУРХАЙ МЭДЭЭ
10 цагийн өмнө өмнө

“Чингис хаан” тэргүүн зэргийн одонг Шинжлэх ухааны академид хүртээлээ

10 цагийн өмнө өмнө

Есөн улаан мэнгэтэй шарагчин үхэр өдөр

10 цагийн өмнө өмнө

Өдөртөө 7-9 хэм дулаан байна

23 цагийн өмнө өмнө

Шинэ гарди М.Лхагвагэрэл “Чингис хаан” цом гардлаа

1 өдрийн өмнө өмнө

Монголын бахархлаар халхавч хийсэн 1XBET

1 өдрийн өмнө өмнө

Нийслэл хотын албан татварыг 50 хувиар бууруулах тогтоолын төслийг баталлаа

1 өдрийн өмнө өмнө

Тэгш, сондгойгоор замын хөдөлгөөнд оролцсон өдрүүдийн зам ашигласны төлбөрөөс чөлөөлнө

1 өдрийн өмнө өмнө

С.Нарангэрэл: Чингис хааны Их Засгийн амин сүнс нь ёс суртахуун гэсэн дүгнэлтэд хүрсэн

1 өдрийн өмнө өмнө

С.Бямбацогт: Төрийн хүч эрх мэдэлд бус, ард түмнийхээ итгэлд оршдог

1 өдрийн өмнө өмнө

Өнөөдөр Дашнямтай билэгт сайн өдөр

1 өдрийн өмнө өмнө

Цас орохгүй, өдөртөө 8-10 хэм дулаан байна

2 өдрийн өмнө өмнө

Б.Пүрэвдагва: Нийслэл төсвийн мөнгөөр нэг ч такси худалдаж авахгүй

2 өдрийн өмнө өмнө

ЮНЕСКО-ийн “Нүүдлийн соёл иргэншлийн түүх” цуврал боть бүтээх ажлын шинжээчдийн зөвлөлдөх уулзалт Улаанбаатар хотод болно

2 өдрийн өмнө өмнө

Л.Оюун-Эрдэнийн үед АТГ-ын мөрдөгчийн магадгүй “хууль зөрчин” гаргуулсан татварын байцаагчдын дүгнэлт бусдыг яллах баримт болжээ

2 өдрийн өмнө өмнө

"The Mongolz" баг "IEM Beijing 2026" тэмцээний 2-р байрт орлоо

2 өдрийн өмнө өмнө

С.Амарсайхан: Иргэдээ даапаалж, төрийн тэргүүнээрээ даажигнасан засгийн газар

2 өдрийн өмнө өмнө

Ерөнхийлөгч У.Хүрэлсүх үүрэг өгч, Ерөнхий сайд орон нутагт ажиллав

2 өдрийн өмнө өмнө

“Сайншанд” агаарын навигацийн төвийг ашиглалтад оруулахыг үүрэг болголоо

2 өдрийн өмнө өмнө

“Ерөнхий сайдаас шууд асуу” уулзалт дорноговийн сайншанд суманд боллоо

2 өдрийн өмнө өмнө

“Монгол бахархлын өдөр”-ийг хэрхэн тэмдэглэх вэ?

2 өдрийн өмнө өмнө

Хоёр хар мэнгэтэй улаагчин гахай өдөр

2 өдрийн өмнө өмнө

Цас орохгүй, өдөртөө 2-4 хэм дулаан байна

2026-11-08 өмнө

"The MongolZ" баг өнөөдөр "IEM Beijing 2026" тэмцээний аваргын төлөө "MOUZ" багтай өрсөлдөнө

2026-11-08 өмнө

Монголд хүнд даацын цахилгаан автомашин цэнэглэгч нэвтэрч байна

2026-11-08 өмнө

Замын-Үүдэд ачааны цахилгаан автомашинд зориулсан гарц байгуулна

2026-11-08 өмнө

Нийслэлийн МАН-ын хорооны даргаар Б.Пүрэвдагвыг томиллоо

2026-11-08 өмнө

Сурагчдын II улирлын хичээл маргааш эхэлнэ

2026-11-08 өмнө

Гурван хөх мэнгэтэй улаан нохой өдөр

2026-11-08 өмнө

Их төлөв цэлмэг, өдөртөө 0-2 хэм дулаан байна

2026-11-07 өмнө

Чингис хааны төрт ёсны уламжлалыг мөнхжүүлэх тогтоолын төслийг баталлаа

САНАЛ БОЛГОХ
2026-11-04 өмнө

Ерөнхий сайд Н.Учрал дулаан гараашийг татвараас чөлөөлөх холбогдох хуулийг шинэчлэн боловсруулахыг үүрэг болгов

2026-11-06 өмнө

“Монголын төмөр зам” ТӨХК оны эхний 11 сарын байдлаар 11,7 сая тн ачаа тээвэрлэжээ

2026-11-06 өмнө

Ерөнхийлөгч шатахууны асуудлаар холбогдох албан тушаалтнуудыг хүлээн авч уулзлаа

2026-11-06 өмнө

Хахууль өгсөн иргэдэд холбогдох хэргийг шүүхэд шилжүүлэх санал хүргүүлэв

2026-11-07 өмнө

Чингис хааны төрт ёсны уламжлалыг мөнхжүүлэх тогтоолын төслийг баталлаа

2026-11-06 өмнө

Эрүүл мэндийн яаманд 6 асуудлаар Зөвлөмж хүргүүлэв

2026-11-06 өмнө

Сурагчдын цүнх дэлхийн стандартаар 700 гр бол манай улсад 2-3 кг байна

2026-11-05 өмнө

"The MongolZ" баг "IEM Beijing 2026" хагас шигшээд шалгарлаа

2026-11-04 өмнө

Агаараас эрэн хайх, аврах ангийн талаар санал солилцлоо

2026-11-06 өмнө

Б.Энхбаяр: “Чөлөөлье” санаачилгын цөм нь төрийн өмчийн реформ юм

2026-11-07 өмнө

"The MongolZ" баг хагас шигшээн тоглолтоо өнөөдөр "NaVi" багтай хийнэ

2026-11-06 өмнө

Ногдол ашгаа бэлнээр авах санал ирүүлсэн 100 мянга гаруй иргэний саналыг парламент хэлэлцэнэ

2026-11-07 өмнө

Архангай аймгийн Төвшрүүлэх суманд газар хөдөллөө

2026-11-06 өмнө

“Алтан цом”-ын барилдаан маргааш эхэлнэ

2026-11-06 өмнө

Согтуугаар тээврийн хэрэгсэл жолоодсон 78 зөрчил бүртгэгдлээ

2026-11-05 өмнө

Онцгой хамгаалалтын бүсэд дэд бүтэц байгуулахыг хориглох тухай хуулийн төсөл

2026-11-06 өмнө

Үс засуулбал өлзийтэй сайн

2026-11-05 өмнө

“Илгээлт-2100” хөтөлбөрөөр гадаадад суралцаж төгссөн залуустай уулзлаа

2026-11-05 өмнө

Хангалын голын дагуу 264,973 ширхэг мод тарьж, бүрэн дуусгалаа

2026-11-04 өмнө

"The MongolZ" баг "IEM Beijing 2026" тэмцээний шигшээ шатанд шалгарлаа

2026-11-05 өмнө

Б.Пүрэвдагва: Энэ өвөл 7-10 мянган айлын яндан буулгана

2026-11-05 өмнө

А.Ариунзаяа:Цэцийн дарга гишүүнээс өндөр цалин авахыг эсэргүүцэж байна

2026-11-05 өмнө

Дүүжин замын тээврийн кабиныг хүчтэй савлуулах, гэнэт зогсоох туршилт хийж байна

2026-11-05 өмнө

Жэйлин Браун 30 оноог авч, баг нь улирлын найм дахь хожлоо байгууллаа

2026-11-05 өмнө

Усны тухай хуулийн шинэчилсэн найруулгын төслийн хэлэлцүүлгээс АН-ын бүлэг завсарлага авлаа

2026-11-05 өмнө

Нөмрөгийн дархан цаазат газрын зэрлэг амьтдад идэш, тэжээл хүргэнэ

2026-11-05 өмнө

БНСУ-аас алтан эдлэл захиалгаар авчирна гэж 500 орчим иргэнийг залилсан

2026-11-07 өмнө

Цас орохгүй, өдөртөө 3-5 хэм хүйтэн байна

2026-11-07 өмнө

Дөрвөн ногоон мэнгэтэй хөхөгчин тахиа өдөр

2026-11-05 өмнө

Хууль зөрчсөн, хүнд суртал үүсгэсэн 113 албан тушаалтанд хариуцлага тооцохыг Ерөнхий сайд үүрэг болголоо

Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих Дээшээ буцах


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.