• Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох
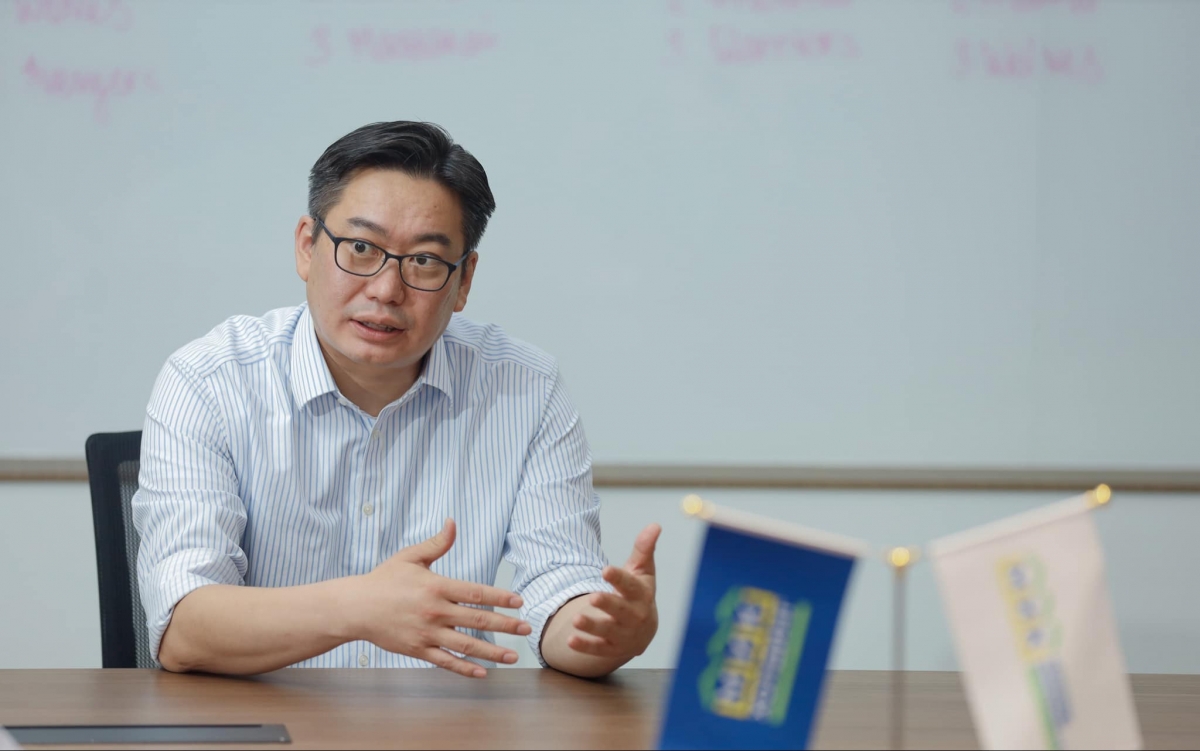
Орон сууцны хөнгөлөлттэй зээлийн хөтөлбөр буюу ипотекийн зээлийн эргэн тойронд “МИК”-ийн гүйцэтгэх захирал Б.Гантулгатай ярилцлаа.

- Иргэдийн дунд “MИК” ер нь ямар үүрэг, оролцоотой байгууллага болох талаар зөрүүтэй ойлголт байдаг. Үүнийг тодотгож өгөх үү?

-“Монголын ипотекийн корпораци ОССК” ХХК  нь орон сууц санхүүжилтийн компани гэсэн тодотголтой. Үндсэн үйл ажиллагаа нь мөнгөний захыг хөрөнгийн захтай холбож гүүр болж ажилладаг санхүүгийн байгууллага. Тодруулбал, арилжааны банкнуудад бий болсон ипотекийн зээлийг багцлан худалдан авч түүнийг хөрөнгөөр баталгаажсан үнэт цаас  болгодог. Ингэснээр, арилжааны банкуудын богино хугацаатай эх үүсвэрийг урт хугацаатай санхүүгийн хэрэгсэл болгон иргэд ипотекийн зээлийг 20-30 жилийн хугацаатай авах боломжийг олгож байна. Монгол Улсад орон сууцны санхүүжилтийн тогтолцоо бий болгох бодлогын хүрээнд, АНУ-ын USAID байгууллагын зөвлөмжийн хүрээнд  2006 онд Төвбанк болон 10 арилжааны банк хамтран үүсгэн байгуулсан байдаг.

-Одоогоор бондын үлдэгдэл хэд байгаа вэ. Хөрөнгө оруулагчид ер нь ипотекийн зээлээр баталгаажсан бонд (ИЗББ) авах сонирхол хэр байдаг бол?

2013 оноос хэрэгжүүлж буй Засгийн газрын Орон сууцны хөтөлбөрийн  хүрээнд нийт 6.7 их наяд төгрөгийн дүн бүхий ИЗББ гаргасан. Үүнээс одоо үлдэгдэл нь 4.2 их наяд. Энэ тогтолцоог сайн хөгжүүлсэн орнуудын жишгээр хөрөнгийн зах зээлээс эх үүсвэрийг ипотекийн зээл руу оруулдаг зах зээлийн шийдэл юм. ИЗББ нь орон сууцаар баталгаажсан байдаг тул маш бага эрсдэлтэй хөрөнгө оруулалтын хэрэгсэл. Хөрөнгийн зах зээлд оролцогчид, тухайлбал хувийн хэвшлийнхэн, санхүүгийн төрөлжсөн байгууллагууд, сангууд үүнд баялгын болон тэтгэврийн, амь насны даатгалын компаниуд ипотекийн зээлийн эх үүсвэрийг олгож байна гэсэн үг.  Хөтөлбөрийн хүрээнд гаргаж байгаа ИЗББ нь зах зээлийн хүүтэй биш тул хөрөнгийн зах зээлийн оролцогчид одоогоор сонирхохгүй. Харин уг хөтөлбөрийг санхүүжүүлж ирсэн Монголбанк, арилжааны банкууд эзэмшиж байгаа. Энэ бондын эргэн төлөлтөөр Монголбанк 2017 оноос хойш банкуудад зээлийн эх үүсвэрийг олгож ирсэн.  

Цаашид ипотекийн хөтөлбөрийг боловсронгуй болгох нэг зам нь зорилтот бүлэгт олгохдоо хүүгийн татаасыг нэвтрүүлэх боломж бий. Хөнгөлөлттэй хүү, зах зээлийн хүүгийн зөрүүг төрөөс олгох замаар банкуудын ипотекийн зээл бүгд зах зээлийн хүүтэй болох бөгөөд уг зээлээр баталгаажсан бонд нь хөрөнгийн зах зээлд оролцогчдын сонирхолыг татаж, цаашлаад ипотекийн зээлийн хүртээмж сайжирна.  Урт хугацаандаа эдийн засаг сайжрахын хэрээр зах зээлийн хүү буурах тул одоо байгаа ИЗББ-уудыг хөрөнгө оруулалтын бүтээгдэхүүн, хэрэгсэл болох боломжтой. Үүнийг хэрэгжүүлэхэд Баялгийн сан оролцож болно. Энэ тогтолцоо хэрэгжсэнээр  ипотекийн зээлийн санхүүжилтийн эх үүсвэр хүрэлцэхгүй байна гэсэн асуудлаас гарна. Мөн арилжааны банкууд болон хувийн хэвшлийн эх үүсвэрийг үлэмж нэмэх боломж бүрдэнэ.

-Ирэх жил хуримтлалын сангаас 500 тэрбум төгрөгийг ипотекийн зээлд зарцуулна гэсэн. Магадгүй зээлийн эх үүсвэрээр биш зээлийн татаас болох байдлаар шилжүүлбэл энэ нь эргээд санхүүжилтийг нэмэгдүүлэх гарц болно гэж таны ярианаас ойлгож болох уу?

-Зөв. Жишээлбэл, Баялгийн сан нь дотроо гурван сантай, хуримтлалын сан нь ипотекийн зээлийн асуудалд төвлөрч ажиллах юм гэж ойлгосон. Тэгэхээр Баялгийн санд байгаа эх үүсвэрийг хоёр янзаар ашиглавал илүү оновчтой. Нэгдүгээрт, нэгэнт Монгол Улсад урт хугацаатай мөнгө байхгүй учраас дунд хугацаанд ипотекийн зээлийн эх үүсвэрийг гаднаас авчирахад төгрөг болгодог үйл ажиллагаа хийхээр зохицуулах. Манайд своп хэлцлийг зөвхөн Монголбанк хийж байна. Жишээлбэл,баримжаагаар 100 сая ам.доллар буюу 350 тэрбум төгрөгийг гадаадаас оруулж  ирэхэд түүний свопийн зардал ойролцоогоор 6-7 тэрбум төгрөг болох жишээтэй. Тэгэхээр Баялгийн сангаас 500 тэрбум төгрөгийг анхдагч зах зээл рүү хийхийн оронд есөн тэрбумыг зарцуулаад 300 тэрбум төгрөгийг хувийн хэвшлийнхэн оруулж ирэх байдлаар хөрөнгө оруулах бүрэн боломжтой. Хоёрдугаарт, Баялгийн сангийн эх үүсвэрийг анхдагч зах зээл рүү зээл болгож гаргахад зориулах биш харин бонд худалдаж авахад зарцуулах хэрэгтэй. Ипотекийн зээлээр баталгаажсан бондыг авбал хөрөнгө нь  тогтвортой, найдвартай эх үүсвэртэй болно. Тэхээр дунд хугацаанд гаднаас урт хугацаатай эх үүсвэр авч, энэ хооронд тэтгэврийн сангийн шинэчлэл, баялгын сангийн үйл ажиллагааг сайжруулаад авбал цаашид гаднаас зээл авах хэрэггүй болно.

-Хувийн хэвшлийн хөрөнгө оруулалтыг ипотекийн зээлд  татах ямар боломж байгаа вэ?

Биржийн бус (OTC)  зах зээлд хөрөнгөөр баталгаажсан бонд хоёр жилийн хугацаатай 18-20 хувийн хүүтэй гарч байна. Ипотекийн зээл бол санхүүгийн бүтээгдэхүүний нэг хэрэгсэл. Эрсдэлээр нь эрэмбэлбэл ипотекийн зээлээр баталгаажсан бонд нь  Засгийн газрын үнэт цаас шиг найдвартай хэрэгсэлд тооцогддог. Хэрэв уг бонд төлөгдөхгүй боллоо гэхэд баталгаа нь орон сууц учраас найдвартай гэж үздэг. Зээл чанаргүй болоход уг орон сууцыг борлуулж хөрөнгө оруулагчийг эрсдэлгүй болгодог. Одоогоор  ипотекийн зах зээлийн хүү дунджаар 14-16 хувьтай байна. Тэгэхээр 14 хувьтай байхад хөрөнгө оруулагч нар сонирхоно.

-Найман хувийг зургаан хувь рүү шилжүүлэх боломжтой юу. Иргэд үүнийг их асуудаг л даа?

Найман хувийн зээлийг зургаа руу шилжүүлэхэд нөхөн төлбөрийн асуудал үүснэ. Гол асуудал нь олгосон зээлийг багцлаад ИЗББ болгож хөрөнгө оруулагч нар эзэмшиж байгаа учраас тэдгээр бонд эзэмшигч, хөрөнгө оруулагч талтай хэлцэлд орох хэрэгтэй болно. Тодорхой өгөөж хүртэхээр тохирсон хэлцэл хийсэн учраас хууль эрх зүйн хувьд хүчээр буцааж болохгүй. Нэг үгээр хэлбэл, хөрөнгө оруулагчдын найман хувийн өгөөж хоёр хувиар буурна гэсэн үг. Энэ л хамгийн хүндрэлтэй асуудал. Учир нь хүүгийн зөрүү том мөнгөн дүн гарна. 

-Эх үүсвэрийн санхүүжилтийг Монголбанк хариуцсаар ирсэн. Дараа нь Засгийн газар руу шилжүүлнэ гэсэн яриа байсан. Энэ нь хэвээрээ байна уу. Монголбанк эх үүсвэрээ олгоод хянаад явах нь зөв үү?

-Засгийн газрын хөтөлбөр хэрэгжсэнээс хойш Монголбанк арилжааны банкуудад эх үүсвэр олгосон харилцаа хэвээр байна. Санхүүжилтийн 90 хувийг Монголбанк, 10 хувийг арилжааны банкууд гаргадаг. Монголбанк нэг талдаа хөрөнгө оруулагч буюу бонд эзэмшигч. Тэрхүү бондын эргэн төлөлтийн мөнгөөр  Монголбанк  2017 оноос эхлэн жил бүр арилжааны банкуудад эх үүсвэр олгож явж байна. Монголбанк оны эцэст хөтөлбөрөөс гарч Засгийн газарт хүлээлгэн өгөх хүлээлттэй байгаа. Энэ үүргийг Баялгын сан хүлээж авах болов уу.  Тогтолцоонд ингэснээр өөрчлөлт гарахгүй, нэг ёсондоо тогтолцооны цикл үүссэн гэсэн үг. Энэ циклээ  алдахгүйгээр сайжруулаад  явах ёстой.

-Тэгэхээр Монголбанк  энэ бондыг эзэмшиж байгаа нь зөв үү?

- Монголбанк энэ хөтөлбөрийг санхүүжүүлэх нь буруу гэж Олон улсын валютын сан үзсэн. Яагаад гэвэл хагас төсвийн шинж чанартай үйл ажиллагаа учраас тэр. Монголбанкны үндсэн чиг үүрэгт нийцэхгүй байна. Тиймээс хөтөлбөрөө Засгийн газар руу шилжүүл гэсэн зөвлөмж өгдөг. Үүний дагуу Монголбанкаар хөтөлбөрийг удирдуулахаа болиод Баялгийн сан руу  шилжүүлж байна гэж харж байна.Харин Монголбанк энэ үйл ажиллагааг цаашид менежерийн үүрэгтэй үргэлжлүүлэн хийх нь оновчтой. Учир нь Монголбанк онцлог Монгол Улсын Мөнгөний бодлогыг хэрэгжүүлдэг субьект. Инфляцыг аль болох бага түвшинд байлгах үндсэн үүрэгтэй. Ипотекийн зээл бусад зээлүүдийг бодвол мөнгөний зах руу  их хэмжээний мөнгө нийлүүлдэг онцлогтой. Жил бүр 500-700 тэрбум, бүр нэг их наяд төгрөг нийлүүлж байна. 2025 онд ипотекийн зээлд 1.2 их наяд төгрөг зарцуулна. Тэгэхээр ийм их хэмжээний мөнгө, мөнгөний  зах руу нийлүүлэгдэх учраас Монголбанк бодлогын хяналтаа тавих нь зүйтэй. Нөгөөтээгүүр, үүнийг хэрэгжүүлж буй нь арилжааны банкууд энэ эх үүсвэрээ зориулалтаар нь зарцуулж байгаа эсэхэд хяналтаа тавьж чадна. Эцэст нь хөтөлбөр Засгийн газарт шилжиж, Баялгийн сангаар хэрэгжүүлэх нь нэг гарц. Харин Монголбанк менежерийн үүргээ гүйцэтгэх нь одоо хийж байгаа харилцаа хэвийн үргэлжлээд явах нөхцөлийг хангана.

 - Олон улсад ипотекийн зээлийн хугацаа 40 жил, сард төлөх төлбөрийн хэмжээ тухайн зээлдэгчийн орлогын 20-30 хувийг эзэлж  дарамт багатайгаар хэрэгжүүлдэг юм билээ. Манайд урт хугацаандаа ийм боломж бүрдэх үү. Одоо орлогын 45 хувиар сард төлөх төлбөр тогтож буй нь дарамт үүсгэдэг гэж зарим хэсэг нь үздэг шүү дээ?

-Олон улсын стандартаар орлогод нийцтэй ипотекийн зээл гэдэг нь өр, орлогын харьцаа нь 45 хувиас бага байхад болно гэж үздэг. Гадаадын зарим орон 20 хувь гэж байгаа бол тухайн өрхийн орлого өндөр байна гэсэн үг. Гэхдээ нэг зүйлийг бодох хэрэгтэй. Энэ зээл тогтмол хүүтэй. 20 жилийн турш сар бүр төлдөг дүнгээрээ л төлнө. Өнөөдөр та магадгүй 20 жилийн хугацаатай зээлд хамрагдаад сарын төлбөр нь орлогын 45 хувийг эзэлж буй ч цалин жил бүр өснө. Өрхийн орлого ядаж инфляцаа дагаад өснө. Тэгвэл таны сар бүр төлдөг төлбөр хэвээрээ. Тэгэхээр, магадгүй анх зээл авсан хүн таван жилийн дараа зээлээ төлөхөд өрхийн орлогынх нь 20 хувьд очих боломжтой. Тиймээс энэ хөтөлбөрийн анхны агуулга, загварыг гаргахад бодолцсон зүйл нь ипотекийн зээл авснаараа тухайн өрх өрийн дарамтад орохгүй гэдгийг тооцоолсон. Зээлийн эргэн төлөлтөд хүмүүс их эргэлздэг. Би 100 сая төгрөгийн зээл аваад 20 жилийн дараа 200 сая болгож төлөх юм байна гэж. Тэгвэл 20-30 жилийн хугацаатай өөр төрлийн ямар ч зээл одоогоор алга. Автомашины зээл дээд тал нь 60 сар. Аж ахуйн нэгжийн зээл, ЖДҮ-ийн зээлүүд 3-7 жилийн хугацаатай. Нэмээд өндөр хүүтэй. Тэгвэл эдгээр зээлийг 20 жилээр нь сунгавал мөн ялгаагүй үндсэн төлбөрийн эргэн төлөлт нь 2-3 дахин нэмэгдэнэ. Тэгвэл ипотекийн зээлийн иргэдэд олгож байгаа хамгийн чухал зүйлийг иргэд маань харах хэрэгтэй байна. Нэгдүгээрт, байр авах мөнгөө банкинд хүүтэй хадгалуулж байгаад олон жилийн дараа байр авах мөнгө хуримтлуулах уу, одоо зээл аваад өөрийн өмчийн байрандаа амьдрах уу гэдэг сонголтыг олгож байгаа. Хоёрдугаарт, орон сууц, үл хөдлөх хөрөнгийн үнэ жил бүр өсдөг. Орон сууц  бол тухайн өрхийн баялгийн хамгийн их буюу 50-60 хувийг эзэлдэг. Ипотекийн зээл өрх бүрийг өмчтэй болгож байгаа юм.  Түүнчлэн өнөөдөр залуу гэр бүлүүд 1-2 өрөө орон сууц авсан ч  ирээдүйд хүүхдүүд нь том болно, орлого нь өснө, байраа томруулах хэрэгцээ үүснэ. Тэр үед одоо авсан байрны  үнэ нь хэд дахин өссөн байна. Энэ агуулгаар бол тус хөтөлбөр төр, хувийн хэвшлийн түншлэл талаасаа санхүүгийн салбарт хэрэгжсэн хамгийн  үр дүнтэй хөтөлбөр гэж хардаг. Тиймдээ ч 11 жилийн хугацаанд 130 мянган хүн хамрагдсан. Үүний 75 хувь нь шинэ байранд оржээ. Хөтөлбөр хэрэгжихээс өмнө жилд 7.5 мянган орон сууц ашиглалтад ордог байсан бол одоо жилд 19 мянган орон сууц ашиглалтад орж байна. Энэ хөтөлбөрөөс иргэд хожоод зогсохгүй барилгын салбар, гэр ахуй цахилгаан бараа болон тавилгын худалдан авалт нэмэгдэх хэрээр  дагалдах Жижиг дунд үйлдвэрийн бизнесүүд хөгжсөн байна.

Эх сурвалж: “Зууны мэдээ” сонин


    ХУВААЛЦАХ ЖИРГЭХ


МЭДЭЭНИЙ СЭТГЭГДЭЛ
ХОЛБООТОЙ МЭДЭЭ
"Химийн масс олимпиад"-д Орхон аймгийн ЕБС-ийн 2055 сурагч хамрагджээ
Химийн иж бүрэн кабинет байгуулж хүлээлгэн өглөө
Монгол Улс дэлхийн дижитал ба хиймэл оюуны өрсөлдөх чадварын үнэлгээгээр 70 орноос 67-рт эрэмбэлэгдлээ
ЮНЕСКО-ийн “Нүүдлийн соёл иргэншлийн түүх” цуврал боть бүтээх ажлын шинжээчдийн зөвлөлдөх уулзалт Улаанбаатар хотод болно


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.
Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


  • Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох

Орон сууцны хөнгөлөлттэй зээлийн хөтөлбөр буюу ипотекийн зээлийн эргэн тойронд “МИК”-ийн гүйцэтгэх захирал Б.Гантулгатай ярилцлаа.

- Иргэдийн дунд “MИК” ер нь ямар үүрэг, оролцоотой байгууллага болох талаар зөрүүтэй ойлголт байдаг. Үүнийг тодотгож өгөх үү?

-“Монголын ипотекийн корпораци ОССК” ХХК  нь орон сууц санхүүжилтийн компани гэсэн тодотголтой. Үндсэн үйл ажиллагаа нь мөнгөний захыг хөрөнгийн захтай холбож гүүр болж ажилладаг санхүүгийн байгууллага. Тодруулбал, арилжааны банкнуудад бий болсон ипотекийн зээлийг багцлан худалдан авч түүнийг хөрөнгөөр баталгаажсан үнэт цаас  болгодог. Ингэснээр, арилжааны банкуудын богино хугацаатай эх үүсвэрийг урт хугацаатай санхүүгийн хэрэгсэл болгон иргэд ипотекийн зээлийг 20-30 жилийн хугацаатай авах боломжийг олгож байна. Монгол Улсад орон сууцны санхүүжилтийн тогтолцоо бий болгох бодлогын хүрээнд, АНУ-ын USAID байгууллагын зөвлөмжийн хүрээнд  2006 онд Төвбанк болон 10 арилжааны банк хамтран үүсгэн байгуулсан байдаг.

-Одоогоор бондын үлдэгдэл хэд байгаа вэ. Хөрөнгө оруулагчид ер нь ипотекийн зээлээр баталгаажсан бонд (ИЗББ) авах сонирхол хэр байдаг бол?

2013 оноос хэрэгжүүлж буй Засгийн газрын Орон сууцны хөтөлбөрийн  хүрээнд нийт 6.7 их наяд төгрөгийн дүн бүхий ИЗББ гаргасан. Үүнээс одоо үлдэгдэл нь 4.2 их наяд. Энэ тогтолцоог сайн хөгжүүлсэн орнуудын жишгээр хөрөнгийн зах зээлээс эх үүсвэрийг ипотекийн зээл руу оруулдаг зах зээлийн шийдэл юм. ИЗББ нь орон сууцаар баталгаажсан байдаг тул маш бага эрсдэлтэй хөрөнгө оруулалтын хэрэгсэл. Хөрөнгийн зах зээлд оролцогчид, тухайлбал хувийн хэвшлийнхэн, санхүүгийн төрөлжсөн байгууллагууд, сангууд үүнд баялгын болон тэтгэврийн, амь насны даатгалын компаниуд ипотекийн зээлийн эх үүсвэрийг олгож байна гэсэн үг.  Хөтөлбөрийн хүрээнд гаргаж байгаа ИЗББ нь зах зээлийн хүүтэй биш тул хөрөнгийн зах зээлийн оролцогчид одоогоор сонирхохгүй. Харин уг хөтөлбөрийг санхүүжүүлж ирсэн Монголбанк, арилжааны банкууд эзэмшиж байгаа. Энэ бондын эргэн төлөлтөөр Монголбанк 2017 оноос хойш банкуудад зээлийн эх үүсвэрийг олгож ирсэн.  

Цаашид ипотекийн хөтөлбөрийг боловсронгуй болгох нэг зам нь зорилтот бүлэгт олгохдоо хүүгийн татаасыг нэвтрүүлэх боломж бий. Хөнгөлөлттэй хүү, зах зээлийн хүүгийн зөрүүг төрөөс олгох замаар банкуудын ипотекийн зээл бүгд зах зээлийн хүүтэй болох бөгөөд уг зээлээр баталгаажсан бонд нь хөрөнгийн зах зээлд оролцогчдын сонирхолыг татаж, цаашлаад ипотекийн зээлийн хүртээмж сайжирна.  Урт хугацаандаа эдийн засаг сайжрахын хэрээр зах зээлийн хүү буурах тул одоо байгаа ИЗББ-уудыг хөрөнгө оруулалтын бүтээгдэхүүн, хэрэгсэл болох боломжтой. Үүнийг хэрэгжүүлэхэд Баялгийн сан оролцож болно. Энэ тогтолцоо хэрэгжсэнээр  ипотекийн зээлийн санхүүжилтийн эх үүсвэр хүрэлцэхгүй байна гэсэн асуудлаас гарна. Мөн арилжааны банкууд болон хувийн хэвшлийн эх үүсвэрийг үлэмж нэмэх боломж бүрдэнэ.

-Ирэх жил хуримтлалын сангаас 500 тэрбум төгрөгийг ипотекийн зээлд зарцуулна гэсэн. Магадгүй зээлийн эх үүсвэрээр биш зээлийн татаас болох байдлаар шилжүүлбэл энэ нь эргээд санхүүжилтийг нэмэгдүүлэх гарц болно гэж таны ярианаас ойлгож болох уу?

-Зөв. Жишээлбэл, Баялгийн сан нь дотроо гурван сантай, хуримтлалын сан нь ипотекийн зээлийн асуудалд төвлөрч ажиллах юм гэж ойлгосон. Тэгэхээр Баялгийн санд байгаа эх үүсвэрийг хоёр янзаар ашиглавал илүү оновчтой. Нэгдүгээрт, нэгэнт Монгол Улсад урт хугацаатай мөнгө байхгүй учраас дунд хугацаанд ипотекийн зээлийн эх үүсвэрийг гаднаас авчирахад төгрөг болгодог үйл ажиллагаа хийхээр зохицуулах. Манайд своп хэлцлийг зөвхөн Монголбанк хийж байна. Жишээлбэл,баримжаагаар 100 сая ам.доллар буюу 350 тэрбум төгрөгийг гадаадаас оруулж  ирэхэд түүний свопийн зардал ойролцоогоор 6-7 тэрбум төгрөг болох жишээтэй. Тэгэхээр Баялгийн сангаас 500 тэрбум төгрөгийг анхдагч зах зээл рүү хийхийн оронд есөн тэрбумыг зарцуулаад 300 тэрбум төгрөгийг хувийн хэвшлийнхэн оруулж ирэх байдлаар хөрөнгө оруулах бүрэн боломжтой. Хоёрдугаарт, Баялгийн сангийн эх үүсвэрийг анхдагч зах зээл рүү зээл болгож гаргахад зориулах биш харин бонд худалдаж авахад зарцуулах хэрэгтэй. Ипотекийн зээлээр баталгаажсан бондыг авбал хөрөнгө нь  тогтвортой, найдвартай эх үүсвэртэй болно. Тэхээр дунд хугацаанд гаднаас урт хугацаатай эх үүсвэр авч, энэ хооронд тэтгэврийн сангийн шинэчлэл, баялгын сангийн үйл ажиллагааг сайжруулаад авбал цаашид гаднаас зээл авах хэрэггүй болно.

-Хувийн хэвшлийн хөрөнгө оруулалтыг ипотекийн зээлд  татах ямар боломж байгаа вэ?

Биржийн бус (OTC)  зах зээлд хөрөнгөөр баталгаажсан бонд хоёр жилийн хугацаатай 18-20 хувийн хүүтэй гарч байна. Ипотекийн зээл бол санхүүгийн бүтээгдэхүүний нэг хэрэгсэл. Эрсдэлээр нь эрэмбэлбэл ипотекийн зээлээр баталгаажсан бонд нь  Засгийн газрын үнэт цаас шиг найдвартай хэрэгсэлд тооцогддог. Хэрэв уг бонд төлөгдөхгүй боллоо гэхэд баталгаа нь орон сууц учраас найдвартай гэж үздэг. Зээл чанаргүй болоход уг орон сууцыг борлуулж хөрөнгө оруулагчийг эрсдэлгүй болгодог. Одоогоор  ипотекийн зах зээлийн хүү дунджаар 14-16 хувьтай байна. Тэгэхээр 14 хувьтай байхад хөрөнгө оруулагч нар сонирхоно.

-Найман хувийг зургаан хувь рүү шилжүүлэх боломжтой юу. Иргэд үүнийг их асуудаг л даа?

Найман хувийн зээлийг зургаа руу шилжүүлэхэд нөхөн төлбөрийн асуудал үүснэ. Гол асуудал нь олгосон зээлийг багцлаад ИЗББ болгож хөрөнгө оруулагч нар эзэмшиж байгаа учраас тэдгээр бонд эзэмшигч, хөрөнгө оруулагч талтай хэлцэлд орох хэрэгтэй болно. Тодорхой өгөөж хүртэхээр тохирсон хэлцэл хийсэн учраас хууль эрх зүйн хувьд хүчээр буцааж болохгүй. Нэг үгээр хэлбэл, хөрөнгө оруулагчдын найман хувийн өгөөж хоёр хувиар буурна гэсэн үг. Энэ л хамгийн хүндрэлтэй асуудал. Учир нь хүүгийн зөрүү том мөнгөн дүн гарна. 

-Эх үүсвэрийн санхүүжилтийг Монголбанк хариуцсаар ирсэн. Дараа нь Засгийн газар руу шилжүүлнэ гэсэн яриа байсан. Энэ нь хэвээрээ байна уу. Монголбанк эх үүсвэрээ олгоод хянаад явах нь зөв үү?

-Засгийн газрын хөтөлбөр хэрэгжсэнээс хойш Монголбанк арилжааны банкуудад эх үүсвэр олгосон харилцаа хэвээр байна. Санхүүжилтийн 90 хувийг Монголбанк, 10 хувийг арилжааны банкууд гаргадаг. Монголбанк нэг талдаа хөрөнгө оруулагч буюу бонд эзэмшигч. Тэрхүү бондын эргэн төлөлтийн мөнгөөр  Монголбанк  2017 оноос эхлэн жил бүр арилжааны банкуудад эх үүсвэр олгож явж байна. Монголбанк оны эцэст хөтөлбөрөөс гарч Засгийн газарт хүлээлгэн өгөх хүлээлттэй байгаа. Энэ үүргийг Баялгын сан хүлээж авах болов уу.  Тогтолцоонд ингэснээр өөрчлөлт гарахгүй, нэг ёсондоо тогтолцооны цикл үүссэн гэсэн үг. Энэ циклээ  алдахгүйгээр сайжруулаад  явах ёстой.

-Тэгэхээр Монголбанк  энэ бондыг эзэмшиж байгаа нь зөв үү?

- Монголбанк энэ хөтөлбөрийг санхүүжүүлэх нь буруу гэж Олон улсын валютын сан үзсэн. Яагаад гэвэл хагас төсвийн шинж чанартай үйл ажиллагаа учраас тэр. Монголбанкны үндсэн чиг үүрэгт нийцэхгүй байна. Тиймээс хөтөлбөрөө Засгийн газар руу шилжүүл гэсэн зөвлөмж өгдөг. Үүний дагуу Монголбанкаар хөтөлбөрийг удирдуулахаа болиод Баялгийн сан руу  шилжүүлж байна гэж харж байна.Харин Монголбанк энэ үйл ажиллагааг цаашид менежерийн үүрэгтэй үргэлжлүүлэн хийх нь оновчтой. Учир нь Монголбанк онцлог Монгол Улсын Мөнгөний бодлогыг хэрэгжүүлдэг субьект. Инфляцыг аль болох бага түвшинд байлгах үндсэн үүрэгтэй. Ипотекийн зээл бусад зээлүүдийг бодвол мөнгөний зах руу  их хэмжээний мөнгө нийлүүлдэг онцлогтой. Жил бүр 500-700 тэрбум, бүр нэг их наяд төгрөг нийлүүлж байна. 2025 онд ипотекийн зээлд 1.2 их наяд төгрөг зарцуулна. Тэгэхээр ийм их хэмжээний мөнгө, мөнгөний  зах руу нийлүүлэгдэх учраас Монголбанк бодлогын хяналтаа тавих нь зүйтэй. Нөгөөтээгүүр, үүнийг хэрэгжүүлж буй нь арилжааны банкууд энэ эх үүсвэрээ зориулалтаар нь зарцуулж байгаа эсэхэд хяналтаа тавьж чадна. Эцэст нь хөтөлбөр Засгийн газарт шилжиж, Баялгийн сангаар хэрэгжүүлэх нь нэг гарц. Харин Монголбанк менежерийн үүргээ гүйцэтгэх нь одоо хийж байгаа харилцаа хэвийн үргэлжлээд явах нөхцөлийг хангана.

 - Олон улсад ипотекийн зээлийн хугацаа 40 жил, сард төлөх төлбөрийн хэмжээ тухайн зээлдэгчийн орлогын 20-30 хувийг эзэлж  дарамт багатайгаар хэрэгжүүлдэг юм билээ. Манайд урт хугацаандаа ийм боломж бүрдэх үү. Одоо орлогын 45 хувиар сард төлөх төлбөр тогтож буй нь дарамт үүсгэдэг гэж зарим хэсэг нь үздэг шүү дээ?

-Олон улсын стандартаар орлогод нийцтэй ипотекийн зээл гэдэг нь өр, орлогын харьцаа нь 45 хувиас бага байхад болно гэж үздэг. Гадаадын зарим орон 20 хувь гэж байгаа бол тухайн өрхийн орлого өндөр байна гэсэн үг. Гэхдээ нэг зүйлийг бодох хэрэгтэй. Энэ зээл тогтмол хүүтэй. 20 жилийн турш сар бүр төлдөг дүнгээрээ л төлнө. Өнөөдөр та магадгүй 20 жилийн хугацаатай зээлд хамрагдаад сарын төлбөр нь орлогын 45 хувийг эзэлж буй ч цалин жил бүр өснө. Өрхийн орлого ядаж инфляцаа дагаад өснө. Тэгвэл таны сар бүр төлдөг төлбөр хэвээрээ. Тэгэхээр, магадгүй анх зээл авсан хүн таван жилийн дараа зээлээ төлөхөд өрхийн орлогынх нь 20 хувьд очих боломжтой. Тиймээс энэ хөтөлбөрийн анхны агуулга, загварыг гаргахад бодолцсон зүйл нь ипотекийн зээл авснаараа тухайн өрх өрийн дарамтад орохгүй гэдгийг тооцоолсон. Зээлийн эргэн төлөлтөд хүмүүс их эргэлздэг. Би 100 сая төгрөгийн зээл аваад 20 жилийн дараа 200 сая болгож төлөх юм байна гэж. Тэгвэл 20-30 жилийн хугацаатай өөр төрлийн ямар ч зээл одоогоор алга. Автомашины зээл дээд тал нь 60 сар. Аж ахуйн нэгжийн зээл, ЖДҮ-ийн зээлүүд 3-7 жилийн хугацаатай. Нэмээд өндөр хүүтэй. Тэгвэл эдгээр зээлийг 20 жилээр нь сунгавал мөн ялгаагүй үндсэн төлбөрийн эргэн төлөлт нь 2-3 дахин нэмэгдэнэ. Тэгвэл ипотекийн зээлийн иргэдэд олгож байгаа хамгийн чухал зүйлийг иргэд маань харах хэрэгтэй байна. Нэгдүгээрт, байр авах мөнгөө банкинд хүүтэй хадгалуулж байгаад олон жилийн дараа байр авах мөнгө хуримтлуулах уу, одоо зээл аваад өөрийн өмчийн байрандаа амьдрах уу гэдэг сонголтыг олгож байгаа. Хоёрдугаарт, орон сууц, үл хөдлөх хөрөнгийн үнэ жил бүр өсдөг. Орон сууц  бол тухайн өрхийн баялгийн хамгийн их буюу 50-60 хувийг эзэлдэг. Ипотекийн зээл өрх бүрийг өмчтэй болгож байгаа юм.  Түүнчлэн өнөөдөр залуу гэр бүлүүд 1-2 өрөө орон сууц авсан ч  ирээдүйд хүүхдүүд нь том болно, орлого нь өснө, байраа томруулах хэрэгцээ үүснэ. Тэр үед одоо авсан байрны  үнэ нь хэд дахин өссөн байна. Энэ агуулгаар бол тус хөтөлбөр төр, хувийн хэвшлийн түншлэл талаасаа санхүүгийн салбарт хэрэгжсэн хамгийн  үр дүнтэй хөтөлбөр гэж хардаг. Тиймдээ ч 11 жилийн хугацаанд 130 мянган хүн хамрагдсан. Үүний 75 хувь нь шинэ байранд оржээ. Хөтөлбөр хэрэгжихээс өмнө жилд 7.5 мянган орон сууц ашиглалтад ордог байсан бол одоо жилд 19 мянган орон сууц ашиглалтад орж байна. Энэ хөтөлбөрөөс иргэд хожоод зогсохгүй барилгын салбар, гэр ахуй цахилгаан бараа болон тавилгын худалдан авалт нэмэгдэх хэрээр  дагалдах Жижиг дунд үйлдвэрийн бизнесүүд хөгжсөн байна.

Эх сурвалж: “Зууны мэдээ” сонин


МЭДЭЭНИЙ СЭТГЭГДЭЛ


Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих

Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


Эхлэл Улс төр Эдийн засаг Үзэл бодол Спорт Нийгэм Дэлхий Энтертайнмэнт Зурхай
  • Нийтлэл
  • •
  • Ярилцлага
  • •
  • Сурвалжлага
  • •
  • Азийн АШТ
  • •
  • Фото мэдээ
  • •
  • Оддын амьдрал
БҮХ СЭДЭВ
  • •Засгийн газар
  • •Чуулган
  • •Аймгуудын мэдээлэл
  • •Нийтлэл
  • •Уул уурхай
  • •Сагсанбөмбөг
  • •Степпе Арена
  • •Бөхийн төрлүүд
  • •Байнгын хороо
  • •Видео мэдээ
  • •E-Sport
  • •Ерөнхийлөгч
  • •Сурвалжлага
  • •Үндэсний спорт
  • •Ярилцлага
ХУРААХ
Б.Дэлгэрсайхан “...Хэмнэнэ”...
ЭМЯ-наас папиллома вирусний...

Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох

МЯГМАРБАЯР 2024-11-20
    ХУВААЛЦАХ ЖИРГЭХ
Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох

Орон сууцны хөнгөлөлттэй зээлийн хөтөлбөр буюу ипотекийн зээлийн эргэн тойронд “МИК”-ийн гүйцэтгэх захирал Б.Гантулгатай ярилцлаа.

- Иргэдийн дунд “MИК” ер нь ямар үүрэг, оролцоотой байгууллага болох талаар зөрүүтэй ойлголт байдаг. Үүнийг тодотгож өгөх үү?

-“Монголын ипотекийн корпораци ОССК” ХХК  нь орон сууц санхүүжилтийн компани гэсэн тодотголтой. Үндсэн үйл ажиллагаа нь мөнгөний захыг хөрөнгийн захтай холбож гүүр болж ажилладаг санхүүгийн байгууллага. Тодруулбал, арилжааны банкнуудад бий болсон ипотекийн зээлийг багцлан худалдан авч түүнийг хөрөнгөөр баталгаажсан үнэт цаас  болгодог. Ингэснээр, арилжааны банкуудын богино хугацаатай эх үүсвэрийг урт хугацаатай санхүүгийн хэрэгсэл болгон иргэд ипотекийн зээлийг 20-30 жилийн хугацаатай авах боломжийг олгож байна. Монгол Улсад орон сууцны санхүүжилтийн тогтолцоо бий болгох бодлогын хүрээнд, АНУ-ын USAID байгууллагын зөвлөмжийн хүрээнд  2006 онд Төвбанк болон 10 арилжааны банк хамтран үүсгэн байгуулсан байдаг.

-Одоогоор бондын үлдэгдэл хэд байгаа вэ. Хөрөнгө оруулагчид ер нь ипотекийн зээлээр баталгаажсан бонд (ИЗББ) авах сонирхол хэр байдаг бол?

2013 оноос хэрэгжүүлж буй Засгийн газрын Орон сууцны хөтөлбөрийн  хүрээнд нийт 6.7 их наяд төгрөгийн дүн бүхий ИЗББ гаргасан. Үүнээс одоо үлдэгдэл нь 4.2 их наяд. Энэ тогтолцоог сайн хөгжүүлсэн орнуудын жишгээр хөрөнгийн зах зээлээс эх үүсвэрийг ипотекийн зээл руу оруулдаг зах зээлийн шийдэл юм. ИЗББ нь орон сууцаар баталгаажсан байдаг тул маш бага эрсдэлтэй хөрөнгө оруулалтын хэрэгсэл. Хөрөнгийн зах зээлд оролцогчид, тухайлбал хувийн хэвшлийнхэн, санхүүгийн төрөлжсөн байгууллагууд, сангууд үүнд баялгын болон тэтгэврийн, амь насны даатгалын компаниуд ипотекийн зээлийн эх үүсвэрийг олгож байна гэсэн үг.  Хөтөлбөрийн хүрээнд гаргаж байгаа ИЗББ нь зах зээлийн хүүтэй биш тул хөрөнгийн зах зээлийн оролцогчид одоогоор сонирхохгүй. Харин уг хөтөлбөрийг санхүүжүүлж ирсэн Монголбанк, арилжааны банкууд эзэмшиж байгаа. Энэ бондын эргэн төлөлтөөр Монголбанк 2017 оноос хойш банкуудад зээлийн эх үүсвэрийг олгож ирсэн.  

Цаашид ипотекийн хөтөлбөрийг боловсронгуй болгох нэг зам нь зорилтот бүлэгт олгохдоо хүүгийн татаасыг нэвтрүүлэх боломж бий. Хөнгөлөлттэй хүү, зах зээлийн хүүгийн зөрүүг төрөөс олгох замаар банкуудын ипотекийн зээл бүгд зах зээлийн хүүтэй болох бөгөөд уг зээлээр баталгаажсан бонд нь хөрөнгийн зах зээлд оролцогчдын сонирхолыг татаж, цаашлаад ипотекийн зээлийн хүртээмж сайжирна.  Урт хугацаандаа эдийн засаг сайжрахын хэрээр зах зээлийн хүү буурах тул одоо байгаа ИЗББ-уудыг хөрөнгө оруулалтын бүтээгдэхүүн, хэрэгсэл болох боломжтой. Үүнийг хэрэгжүүлэхэд Баялгийн сан оролцож болно. Энэ тогтолцоо хэрэгжсэнээр  ипотекийн зээлийн санхүүжилтийн эх үүсвэр хүрэлцэхгүй байна гэсэн асуудлаас гарна. Мөн арилжааны банкууд болон хувийн хэвшлийн эх үүсвэрийг үлэмж нэмэх боломж бүрдэнэ.

-Ирэх жил хуримтлалын сангаас 500 тэрбум төгрөгийг ипотекийн зээлд зарцуулна гэсэн. Магадгүй зээлийн эх үүсвэрээр биш зээлийн татаас болох байдлаар шилжүүлбэл энэ нь эргээд санхүүжилтийг нэмэгдүүлэх гарц болно гэж таны ярианаас ойлгож болох уу?

-Зөв. Жишээлбэл, Баялгийн сан нь дотроо гурван сантай, хуримтлалын сан нь ипотекийн зээлийн асуудалд төвлөрч ажиллах юм гэж ойлгосон. Тэгэхээр Баялгийн санд байгаа эх үүсвэрийг хоёр янзаар ашиглавал илүү оновчтой. Нэгдүгээрт, нэгэнт Монгол Улсад урт хугацаатай мөнгө байхгүй учраас дунд хугацаанд ипотекийн зээлийн эх үүсвэрийг гаднаас авчирахад төгрөг болгодог үйл ажиллагаа хийхээр зохицуулах. Манайд своп хэлцлийг зөвхөн Монголбанк хийж байна. Жишээлбэл,баримжаагаар 100 сая ам.доллар буюу 350 тэрбум төгрөгийг гадаадаас оруулж  ирэхэд түүний свопийн зардал ойролцоогоор 6-7 тэрбум төгрөг болох жишээтэй. Тэгэхээр Баялгийн сангаас 500 тэрбум төгрөгийг анхдагч зах зээл рүү хийхийн оронд есөн тэрбумыг зарцуулаад 300 тэрбум төгрөгийг хувийн хэвшлийнхэн оруулж ирэх байдлаар хөрөнгө оруулах бүрэн боломжтой. Хоёрдугаарт, Баялгийн сангийн эх үүсвэрийг анхдагч зах зээл рүү зээл болгож гаргахад зориулах биш харин бонд худалдаж авахад зарцуулах хэрэгтэй. Ипотекийн зээлээр баталгаажсан бондыг авбал хөрөнгө нь  тогтвортой, найдвартай эх үүсвэртэй болно. Тэхээр дунд хугацаанд гаднаас урт хугацаатай эх үүсвэр авч, энэ хооронд тэтгэврийн сангийн шинэчлэл, баялгын сангийн үйл ажиллагааг сайжруулаад авбал цаашид гаднаас зээл авах хэрэггүй болно.

-Хувийн хэвшлийн хөрөнгө оруулалтыг ипотекийн зээлд  татах ямар боломж байгаа вэ?

Биржийн бус (OTC)  зах зээлд хөрөнгөөр баталгаажсан бонд хоёр жилийн хугацаатай 18-20 хувийн хүүтэй гарч байна. Ипотекийн зээл бол санхүүгийн бүтээгдэхүүний нэг хэрэгсэл. Эрсдэлээр нь эрэмбэлбэл ипотекийн зээлээр баталгаажсан бонд нь  Засгийн газрын үнэт цаас шиг найдвартай хэрэгсэлд тооцогддог. Хэрэв уг бонд төлөгдөхгүй боллоо гэхэд баталгаа нь орон сууц учраас найдвартай гэж үздэг. Зээл чанаргүй болоход уг орон сууцыг борлуулж хөрөнгө оруулагчийг эрсдэлгүй болгодог. Одоогоор  ипотекийн зах зээлийн хүү дунджаар 14-16 хувьтай байна. Тэгэхээр 14 хувьтай байхад хөрөнгө оруулагч нар сонирхоно.

-Найман хувийг зургаан хувь рүү шилжүүлэх боломжтой юу. Иргэд үүнийг их асуудаг л даа?

Найман хувийн зээлийг зургаа руу шилжүүлэхэд нөхөн төлбөрийн асуудал үүснэ. Гол асуудал нь олгосон зээлийг багцлаад ИЗББ болгож хөрөнгө оруулагч нар эзэмшиж байгаа учраас тэдгээр бонд эзэмшигч, хөрөнгө оруулагч талтай хэлцэлд орох хэрэгтэй болно. Тодорхой өгөөж хүртэхээр тохирсон хэлцэл хийсэн учраас хууль эрх зүйн хувьд хүчээр буцааж болохгүй. Нэг үгээр хэлбэл, хөрөнгө оруулагчдын найман хувийн өгөөж хоёр хувиар буурна гэсэн үг. Энэ л хамгийн хүндрэлтэй асуудал. Учир нь хүүгийн зөрүү том мөнгөн дүн гарна. 

-Эх үүсвэрийн санхүүжилтийг Монголбанк хариуцсаар ирсэн. Дараа нь Засгийн газар руу шилжүүлнэ гэсэн яриа байсан. Энэ нь хэвээрээ байна уу. Монголбанк эх үүсвэрээ олгоод хянаад явах нь зөв үү?

-Засгийн газрын хөтөлбөр хэрэгжсэнээс хойш Монголбанк арилжааны банкуудад эх үүсвэр олгосон харилцаа хэвээр байна. Санхүүжилтийн 90 хувийг Монголбанк, 10 хувийг арилжааны банкууд гаргадаг. Монголбанк нэг талдаа хөрөнгө оруулагч буюу бонд эзэмшигч. Тэрхүү бондын эргэн төлөлтийн мөнгөөр  Монголбанк  2017 оноос эхлэн жил бүр арилжааны банкуудад эх үүсвэр олгож явж байна. Монголбанк оны эцэст хөтөлбөрөөс гарч Засгийн газарт хүлээлгэн өгөх хүлээлттэй байгаа. Энэ үүргийг Баялгын сан хүлээж авах болов уу.  Тогтолцоонд ингэснээр өөрчлөлт гарахгүй, нэг ёсондоо тогтолцооны цикл үүссэн гэсэн үг. Энэ циклээ  алдахгүйгээр сайжруулаад  явах ёстой.

-Тэгэхээр Монголбанк  энэ бондыг эзэмшиж байгаа нь зөв үү?

- Монголбанк энэ хөтөлбөрийг санхүүжүүлэх нь буруу гэж Олон улсын валютын сан үзсэн. Яагаад гэвэл хагас төсвийн шинж чанартай үйл ажиллагаа учраас тэр. Монголбанкны үндсэн чиг үүрэгт нийцэхгүй байна. Тиймээс хөтөлбөрөө Засгийн газар руу шилжүүл гэсэн зөвлөмж өгдөг. Үүний дагуу Монголбанкаар хөтөлбөрийг удирдуулахаа болиод Баялгийн сан руу  шилжүүлж байна гэж харж байна.Харин Монголбанк энэ үйл ажиллагааг цаашид менежерийн үүрэгтэй үргэлжлүүлэн хийх нь оновчтой. Учир нь Монголбанк онцлог Монгол Улсын Мөнгөний бодлогыг хэрэгжүүлдэг субьект. Инфляцыг аль болох бага түвшинд байлгах үндсэн үүрэгтэй. Ипотекийн зээл бусад зээлүүдийг бодвол мөнгөний зах руу  их хэмжээний мөнгө нийлүүлдэг онцлогтой. Жил бүр 500-700 тэрбум, бүр нэг их наяд төгрөг нийлүүлж байна. 2025 онд ипотекийн зээлд 1.2 их наяд төгрөг зарцуулна. Тэгэхээр ийм их хэмжээний мөнгө, мөнгөний  зах руу нийлүүлэгдэх учраас Монголбанк бодлогын хяналтаа тавих нь зүйтэй. Нөгөөтээгүүр, үүнийг хэрэгжүүлж буй нь арилжааны банкууд энэ эх үүсвэрээ зориулалтаар нь зарцуулж байгаа эсэхэд хяналтаа тавьж чадна. Эцэст нь хөтөлбөр Засгийн газарт шилжиж, Баялгийн сангаар хэрэгжүүлэх нь нэг гарц. Харин Монголбанк менежерийн үүргээ гүйцэтгэх нь одоо хийж байгаа харилцаа хэвийн үргэлжлээд явах нөхцөлийг хангана.

 - Олон улсад ипотекийн зээлийн хугацаа 40 жил, сард төлөх төлбөрийн хэмжээ тухайн зээлдэгчийн орлогын 20-30 хувийг эзэлж  дарамт багатайгаар хэрэгжүүлдэг юм билээ. Манайд урт хугацаандаа ийм боломж бүрдэх үү. Одоо орлогын 45 хувиар сард төлөх төлбөр тогтож буй нь дарамт үүсгэдэг гэж зарим хэсэг нь үздэг шүү дээ?

-Олон улсын стандартаар орлогод нийцтэй ипотекийн зээл гэдэг нь өр, орлогын харьцаа нь 45 хувиас бага байхад болно гэж үздэг. Гадаадын зарим орон 20 хувь гэж байгаа бол тухайн өрхийн орлого өндөр байна гэсэн үг. Гэхдээ нэг зүйлийг бодох хэрэгтэй. Энэ зээл тогтмол хүүтэй. 20 жилийн турш сар бүр төлдөг дүнгээрээ л төлнө. Өнөөдөр та магадгүй 20 жилийн хугацаатай зээлд хамрагдаад сарын төлбөр нь орлогын 45 хувийг эзэлж буй ч цалин жил бүр өснө. Өрхийн орлого ядаж инфляцаа дагаад өснө. Тэгвэл таны сар бүр төлдөг төлбөр хэвээрээ. Тэгэхээр, магадгүй анх зээл авсан хүн таван жилийн дараа зээлээ төлөхөд өрхийн орлогынх нь 20 хувьд очих боломжтой. Тиймээс энэ хөтөлбөрийн анхны агуулга, загварыг гаргахад бодолцсон зүйл нь ипотекийн зээл авснаараа тухайн өрх өрийн дарамтад орохгүй гэдгийг тооцоолсон. Зээлийн эргэн төлөлтөд хүмүүс их эргэлздэг. Би 100 сая төгрөгийн зээл аваад 20 жилийн дараа 200 сая болгож төлөх юм байна гэж. Тэгвэл 20-30 жилийн хугацаатай өөр төрлийн ямар ч зээл одоогоор алга. Автомашины зээл дээд тал нь 60 сар. Аж ахуйн нэгжийн зээл, ЖДҮ-ийн зээлүүд 3-7 жилийн хугацаатай. Нэмээд өндөр хүүтэй. Тэгвэл эдгээр зээлийг 20 жилээр нь сунгавал мөн ялгаагүй үндсэн төлбөрийн эргэн төлөлт нь 2-3 дахин нэмэгдэнэ. Тэгвэл ипотекийн зээлийн иргэдэд олгож байгаа хамгийн чухал зүйлийг иргэд маань харах хэрэгтэй байна. Нэгдүгээрт, байр авах мөнгөө банкинд хүүтэй хадгалуулж байгаад олон жилийн дараа байр авах мөнгө хуримтлуулах уу, одоо зээл аваад өөрийн өмчийн байрандаа амьдрах уу гэдэг сонголтыг олгож байгаа. Хоёрдугаарт, орон сууц, үл хөдлөх хөрөнгийн үнэ жил бүр өсдөг. Орон сууц  бол тухайн өрхийн баялгийн хамгийн их буюу 50-60 хувийг эзэлдэг. Ипотекийн зээл өрх бүрийг өмчтэй болгож байгаа юм.  Түүнчлэн өнөөдөр залуу гэр бүлүүд 1-2 өрөө орон сууц авсан ч  ирээдүйд хүүхдүүд нь том болно, орлого нь өснө, байраа томруулах хэрэгцээ үүснэ. Тэр үед одоо авсан байрны  үнэ нь хэд дахин өссөн байна. Энэ агуулгаар бол тус хөтөлбөр төр, хувийн хэвшлийн түншлэл талаасаа санхүүгийн салбарт хэрэгжсэн хамгийн  үр дүнтэй хөтөлбөр гэж хардаг. Тиймдээ ч 11 жилийн хугацаанд 130 мянган хүн хамрагдсан. Үүний 75 хувь нь шинэ байранд оржээ. Хөтөлбөр хэрэгжихээс өмнө жилд 7.5 мянган орон сууц ашиглалтад ордог байсан бол одоо жилд 19 мянган орон сууц ашиглалтад орж байна. Энэ хөтөлбөрөөс иргэд хожоод зогсохгүй барилгын салбар, гэр ахуй цахилгаан бараа болон тавилгын худалдан авалт нэмэгдэх хэрээр  дагалдах Жижиг дунд үйлдвэрийн бизнесүүд хөгжсөн байна.

Эх сурвалж: “Зууны мэдээ” сонин


ФОТО:

Сэдвүүд : #Ипотекийн зээл   #Ярилцлага  
ХОЛБООТОЙ МЭДЭЭ
"Химийн масс олимпиад"-д Орхон аймгийн ЕБС-ийн 2055 сурагч хамрагджээ
Химийн иж бүрэн кабинет байгуулж хүлээлгэн өглөө
Монгол Улс дэлхийн дижитал ба хиймэл оюуны өрсөлдөх чадварын үнэлгээгээр 70 орноос 67-рт эрэмбэлэгдлээ
ЮНЕСКО-ийн “Нүүдлийн соёл иргэншлийн түүх” цуврал боть бүтээх ажлын шинжээчдийн зөвлөлдөх уулзалт Улаанбаатар хотод болно
МЭДЭЭНИЙ СЭТГЭГДЭЛ

АНХААРУУЛГА:Уншигчдын бичсэн сэтгэгдэлд mminfo.mn хариуцлага хүлээхгүй болно. ХХЗХ-ны журмын дагуу зүй зохисгүй зарим үг, хэллэгийг хязгаарласан тул ТА сэтгэгдэл бичихдээ хууль зүйн болон ёс суртахууны хэм хэмжээг хүндэтгэнэ үү. Хэм хэмжээг зөрчсөн сэтгэгдлийг админ устгах эрхтэй. Сэтгэгдэлтэй холбоотой санал гомдлыг 99998796 утсаар хүлээн авна.

ШУУРХАЙ МЭДЭЭ
1 өдрийн өмнө өмнө

Г.Хосбаяр: Эдгээр 10 аймагт утааны асуудал маш хүнд байгаа

1 өдрийн өмнө өмнө

C.Бямбацогт: Ард түмнийхээ амьжиргаа орлогыг хамгаалсан, аж ахуйн нэгжүүдээ дэмжсэн төсвийг баталлаа

1 өдрийн өмнө өмнө

Л.Мөнхбаясгалан: Алт, зэс, нүүрс дуусдаг юм, ус ч дуусна

1 өдрийн өмнө өмнө

“Сугалаагүй цэцэрлэг” бодлогын дүнд хүүхдийн хамран сургалт 96 хувьд хүрчээ

1 өдрийн өмнө өмнө

Төрийн албаны гүйцэтгэлийн удирдлагын цахим системд 444 байгууллагын 23,482 албан хаагч бүртгэгджээ

1 өдрийн өмнө өмнө

Эгийн голын усан цахилгаан станц төслийг байгаль орчинд сөрөг нөлөөгүй хэрэгжүүлэх боломжтой гэсэн урьдчилсан дүгнэлт гарчээ

1 өдрийн өмнө өмнө

Туул гол дагуу Нисэх, Сонсголон орчимд 14.5 га талбайд олон жил хуримтлагдсан хог хаягдлыг цэвэрлэлээ

1 өдрийн өмнө өмнө

Үс засуулбал эд, мал арвижна

1 өдрийн өмнө өмнө

Ялимгүй цас орно, өдөртөө 2-4 хэм хүйтэн байна

2 өдрийн өмнө өмнө

Инженерийн хангамжийн байгууллагуудын өвөлжилтийн бэлтгэл, бэлэн байдлыг шалгалаа

2 өдрийн өмнө өмнө

"Химийн масс олимпиад"-д Орхон аймгийн ЕБС-ийн 2055 сурагч хамрагджээ

2 өдрийн өмнө өмнө

Төрийн өмчит компаниудын ногдол ашгийг иргэдэд хүртээх бодлого үр дүнгээ өгч эхэлж байна

2 өдрийн өмнө өмнө

Н.Учрал: Говийн усны асуудлыг нэн тэргүүнд тавина

2 өдрийн өмнө өмнө

Л.Оюун-Эрдэнэ: Манай могой Б.Энхбаяр “Бодь-110” гэхээр л хачин их цочдог хүн дээ

2 өдрийн өмнө өмнө

З.Мэндсайхан: “Рио Тинто” групп ногдол ашгийг гурван үе шаттайгаар төвлөрүүлэхээ илэрхийлсэн

2 өдрийн өмнө өмнө

Үс засуулбал бие эрхтний хүч сайжирна

2 өдрийн өмнө өмнө

Их цас орно, өдөртөө 1-3 хэм дулаан байна

2026-11-12 өмнө

NBA-ын 3 дахь долоо хоногийн шилдэг тоглогчдын бичлэг (2026-27)

2026-11-12 өмнө

NBA-ын 3 дахь долоо хоногийн шилдэг тохолтын бичлэг (2026-27)

2026-11-12 өмнө

Хөөрөг 20, даалин 10 гэх мэтийн хохирогч иргэд тогтоогдоогүй байна

2026-11-12 өмнө

Согтуугаар тээврийн хэрэгсэл жолоодсон 64 зөрчил бүртгэгдлээ

2026-11-12 өмнө

Хүүхдийн биед тохирсон ширээ, сандлын хөрөнгө оруулалтыг ирэх оны төсөвт тусгая

2026-11-12 өмнө

Их Засаг ба Хууль засаглахуй: “Их Засаг” бол ганц бичиг баримт биш, Үндсэн хуулийн цогц юм

2026-11-12 өмнө

Н.Учрал: Оюу Толгойн ногдол ашгийг иргэдийн дансанд шилжүүлэх эсэх асуудал дээр Засгийн газар хуулиа л барина

2026-11-12 өмнө

Хүннү эйр – Монгол Улсыг Дэлхийтэй холбосон 15 жил

2026-11-12 өмнө

Химийн иж бүрэн кабинет байгуулж хүлээлгэн өглөө

2026-11-12 өмнө

Хүннү хотын дэд бүтцийн бүтээн байгуулалтууд үргэлжилж байна

2026-11-12 өмнө

Монгол Улс дэлхийн дижитал ба хиймэл оюуны өрсөлдөх чадварын үнэлгээгээр 70 орноос 67-рт эрэмбэлэгдлээ

2026-11-12 өмнө

“Comeup 2026” олон улсын арга хэмжээнд Монгол Улсыг төлөөлөн оролцох шилдэг гурван стартап тодорлоо

2026-11-12 өмнө

Үс засуулбал эд мал баялаг төгөлдөр болно

САНАЛ БОЛГОХ
2026-11-09 өмнө

С.Амарсайхан: Иргэдээ даапаалж, төрийн тэргүүнээрээ даажигнасан засгийн газар

2026-11-11 өмнө

“Чингис хаан” тэргүүн зэргийн одонг Шинжлэх ухааны академид хүртээлээ

2026-11-09 өмнө

"The Mongolz" баг "IEM Beijing 2026" тэмцээний 2-р байрт орлоо

2026-11-11 өмнө

Есөн улаан мэнгэтэй шарагчин үхэр өдөр

2026-11-10 өмнө

Шинэ гарди М.Лхагвагэрэл “Чингис хаан” цом гардлаа

2026-11-11 өмнө

Өдөртөө 7-9 хэм дулаан байна

2026-11-09 өмнө

“Сайншанд” агаарын навигацийн төвийг ашиглалтад оруулахыг үүрэг болголоо

2026-11-10 өмнө

Монголын бахархлаар халхавч хийсэн 1XBET

2026-11-12 өмнө

NBA-ын 3 дахь долоо хоногийн шилдэг тоглогчдын бичлэг (2026-27)

2026-11-11 өмнө

“Оюу толгой” ХХК 2027 оноос ногдол ашиг олгоно гэдгээ захидлаар мэдэгдлээ

2026-11-09 өмнө

Ерөнхийлөгч У.Хүрэлсүх үүрэг өгч, Ерөнхий сайд орон нутагт ажиллав

2026-11-09 өмнө

“Ерөнхий сайдаас шууд асуу” уулзалт дорноговийн сайншанд суманд боллоо

2026-11-12 өмнө

NBA-ын 3 дахь долоо хоногийн шилдэг тохолтын бичлэг (2026-27)

2026-11-09 өмнө

Л.Оюун-Эрдэнийн үед АТГ-ын мөрдөгчийн магадгүй “хууль зөрчин” гаргуулсан татварын байцаагчдын дүгнэлт бусдыг яллах баримт болжээ

2026-11-12 өмнө

Н.Учрал: Оюу Толгойн ногдол ашгийг иргэдийн дансанд шилжүүлэх эсэх асуудал дээр Засгийн газар хуулиа л барина

2026-11-10 өмнө

Нийслэл хотын албан татварыг 50 хувиар бууруулах тогтоолын төслийг баталлаа

2026-11-09 өмнө

Хоёр хар мэнгэтэй улаагчин гахай өдөр

2026-11-12 өмнө

Их Засаг ба Хууль засаглахуй: “Их Засаг” бол ганц бичиг баримт биш, Үндсэн хуулийн цогц юм

2 өдрийн өмнө өмнө

Төрийн өмчит компаниудын ногдол ашгийг иргэдэд хүртээх бодлого үр дүнгээ өгч эхэлж байна

2026-11-10 өмнө

С.Нарангэрэл: Чингис хааны Их Засгийн амин сүнс нь ёс суртахуун гэсэн дүгнэлтэд хүрсэн

2 өдрийн өмнө өмнө

Н.Учрал: Говийн усны асуудлыг нэн тэргүүнд тавина

2026-11-10 өмнө

С.Бямбацогт: Төрийн хүч эрх мэдэлд бус, ард түмнийхээ итгэлд оршдог

2026-11-09 өмнө

Цас орохгүй, өдөртөө 2-4 хэм дулаан байна

2026-11-09 өмнө

“Монгол бахархлын өдөр”-ийг хэрхэн тэмдэглэх вэ?

2026-11-12 өмнө

Монгол Улс дэлхийн дижитал ба хиймэл оюуны өрсөлдөх чадварын үнэлгээгээр 70 орноос 67-рт эрэмбэлэгдлээ

2026-11-12 өмнө

Хүүхдийн биед тохирсон ширээ, сандлын хөрөнгө оруулалтыг ирэх оны төсөвт тусгая

2026-11-10 өмнө

Тэгш, сондгойгоор замын хөдөлгөөнд оролцсон өдрүүдийн зам ашигласны төлбөрөөс чөлөөлнө

2026-11-11 өмнө

“Шинэ цагийн малчин" аяныг үндэсний хэмжээнд өрнүүлэх арга хэмжээний төлөвлөгөөг баталлаа

2026-11-12 өмнө

Химийн иж бүрэн кабинет байгуулж хүлээлгэн өглөө

2026-11-10 өмнө

Өнөөдөр Дашнямтай билэгт сайн өдөр

Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих Дээшээ буцах


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.